
Last updated: 21 ต.ค. 2569 | 53 จำนวนผู้เข้าชม |

ประกันคีย์แมน (Keyman Insurance) คืออะไร?
ประกันคีย์แมน (Keyman Insurance) เป็นแนวคิดในการซื้อประกันชีวิตให้กับบุคคลสำคัญขององค์กร เช่น กรรมการผู้มีอำนาจ หรือผู้บริหารระดับสูง เป็นต้น โดยบริษัทสามารถนำเบี้ยประกันดังกล่าว รวมถึงภาษีออกให้ (ถ้ามี) มาบันทึกเป็นค่าใช้จ่ายในการคำนวณกำไรสุทธิเพื่อลดภาษีเงินได้นิติบุคคล ในขณะที่ผู้รับกรมธรรม์ก็ต้องรับรู้เบี้ยประกันนั้นเป็นรายได้ เพื่อนำไปรวมคำนวณกับภาษีเงินได้บุคคลธรรมดาด้วยเช่นกัน
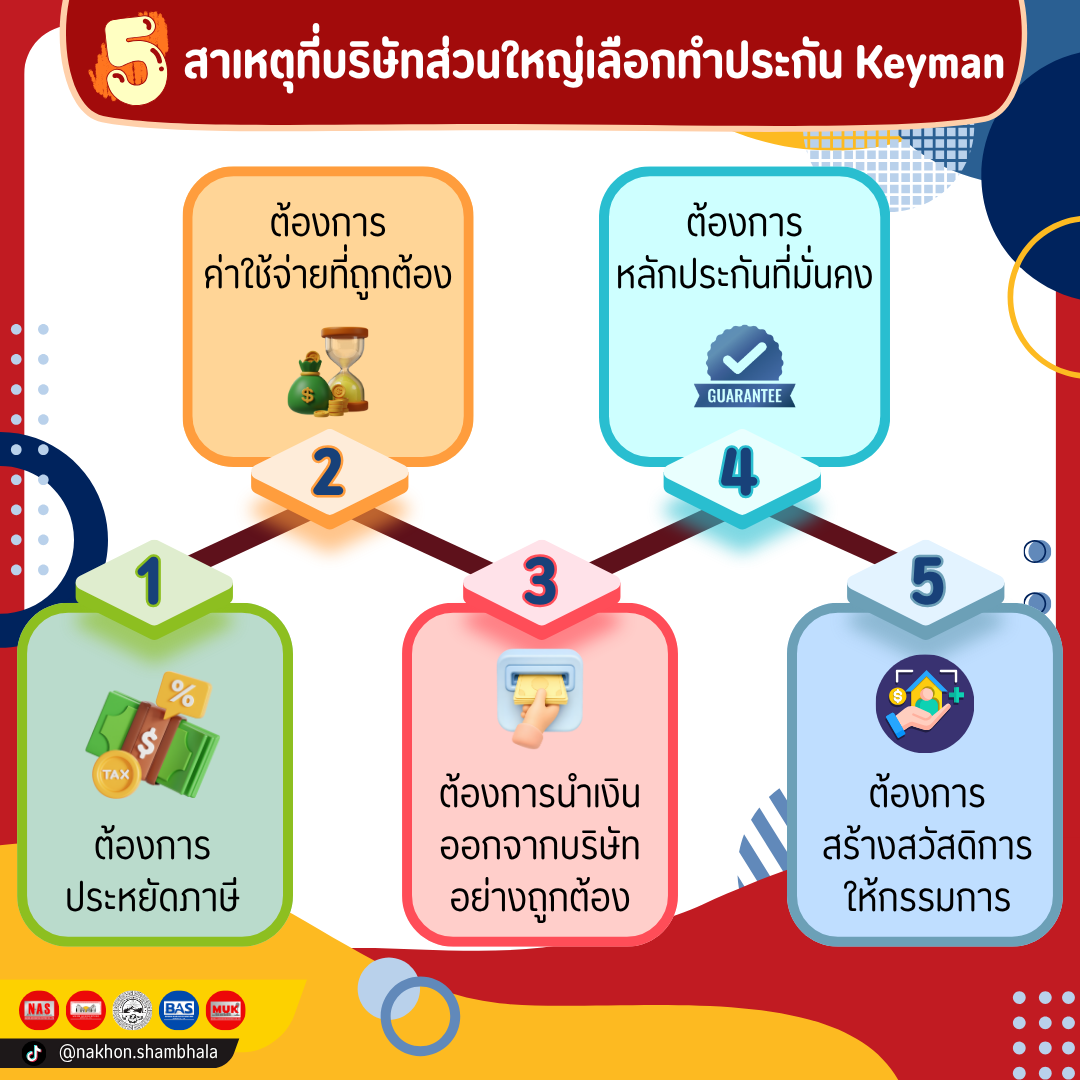
5 สาเหตุที่บริษัทส่วนใหญ่เลือกทำประกัน Keyman
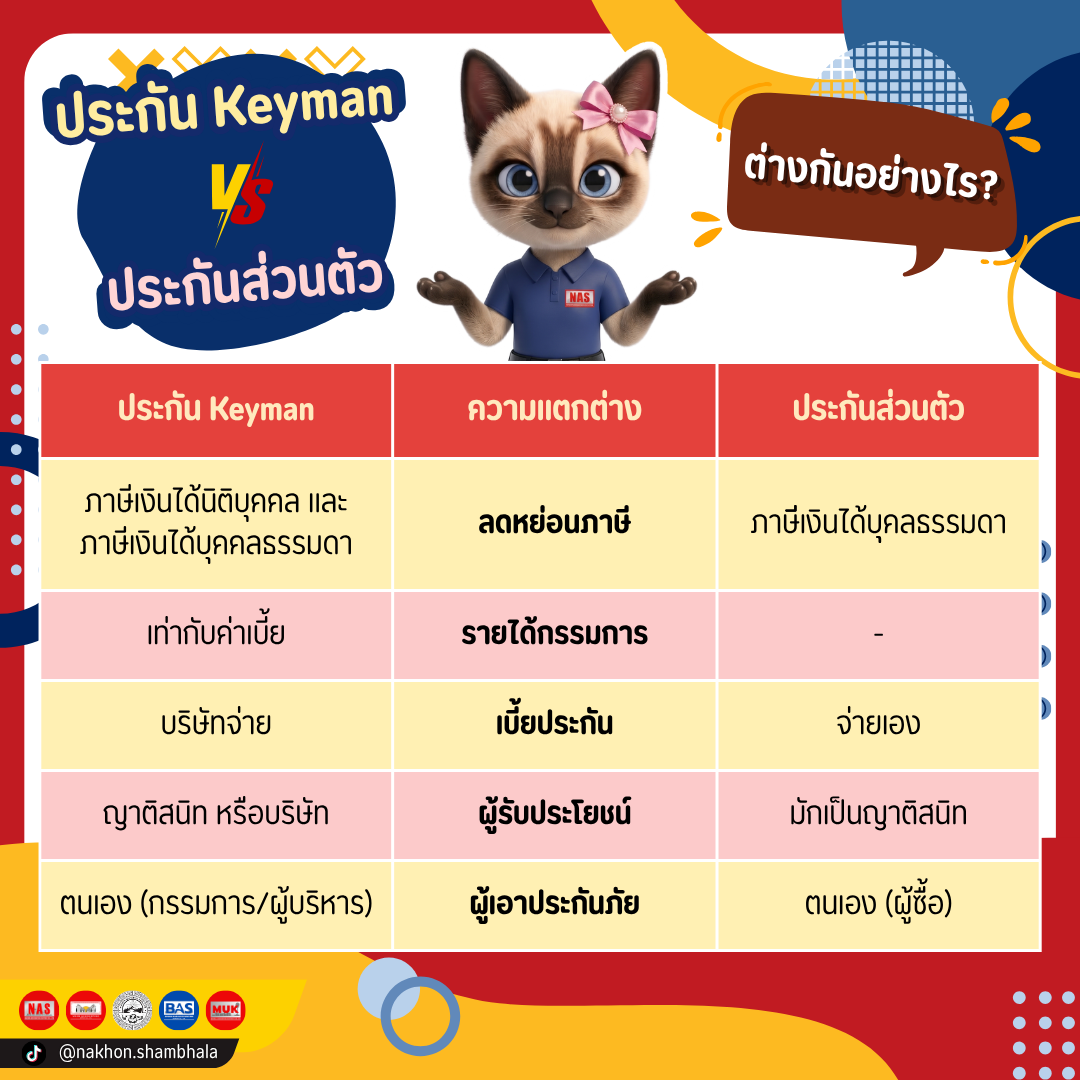
ประกัน Keyman และประกันส่วนตัว แตกต่างกันอย่างไร?
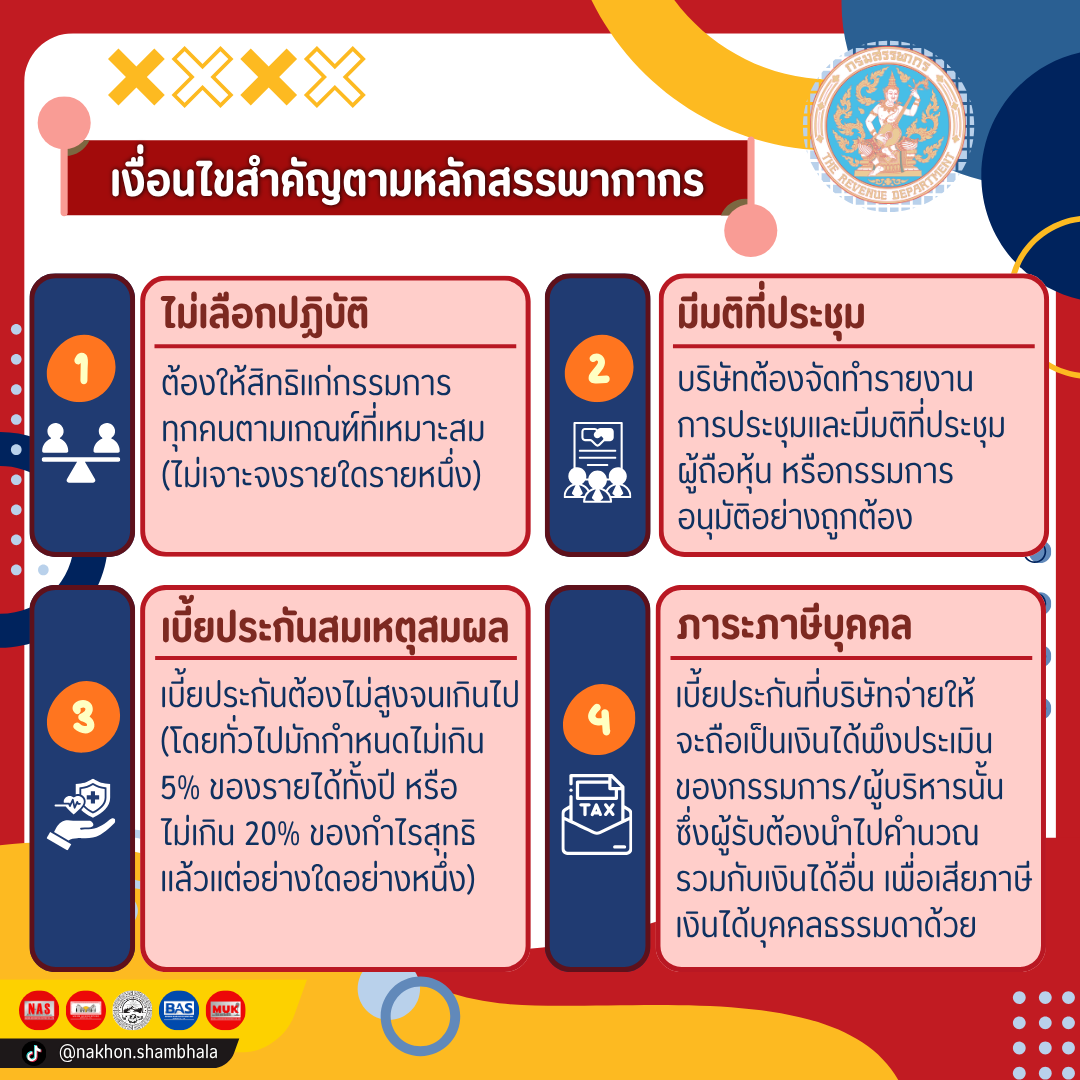
เงื่อนไขสำคัญตามหลักของกรมสรรพากร
1. ไม่เลือกปฏิบัติ
เพื่อไม่ให้ถูกมองว่าเป็นการเลือกปฏิบัติกับคนใดคนหนึ่ง จึงต้องให้สิทธิแก่กรรมการทุกคนตามเกณฑ์ที่เหมาะสม ถึงจะสามารถนำเอาเบี้ยประกันนั้นไปบันทึกเป็นค่าใช้จ่ายในการคำนวณกำไรสุทธิได้ และไม่ถือเป็นค่าใช้จ่ายต้องห้ามตามมาตรา 65 ตรี (3), (13) แห่งประมวลรัษฎากร
2. มีมติที่ประชุม
บริษัทต้องจัดทำรายงานการประชุมและมีมติที่ประชุมผู้ถือหุ้นในการอนุมัติให้กระทำอย่างถูกต้องและชัดเจน
3. เบี้ยประกันสมเหตุสมผล
เนื่องจากเบี้ยประกัน Keyman รวมถึงภาษีออกให้ (ถ้ามี) สามารถนำไปบันทึกเป็นค่าใช้จ่ายในการคำนวณกำไรสุทธิได้ การจ่ายเบี้ยประกันให้กับกรรมการ/ผู้บริหารทุกคน จึงควรเป็นจำนวนที่เหมาะสม ไม่มากจนเกินไป ซึ่งอาจถูกประเมินเป็นค่าใช้จ่ายเกินสมควรได้
4. ภาระภาษีบุคคล
เบี้ยประกันที่บริษัทจ่ายให้จะถือเป็นเงินได้พึงประเมินของกรรมการ/ผู้บริหารนั้น ซึ่งผู้รับต้องนำไปคำนวณรวมกับเงินได้อื่นเพื่อเสียภาษีเงินได้บุคคลธรรมดาด้วย
คำถามที่พบบ่อยในการทำประกันคีย์แมน
1. กรรมการแต่ละคนจำเป็นต้องทำเบี้ยประกันเท่ากันหรือไม่?
กรมสรรพากรไม่ได้มีข้อบังคับว่าจะต้องทำเบี้ยประกันเท่ากัน อย่างไรก็ตาม ในกรณีที่จัดเป็นสวัสดิการให้กับกรรมการที่อยู่ในระดับเดียวกัน ก็ควรจะทำแผนประกันที่เหมือนกัน แต่เบี้ยประกันอาจแตกต่างกันได้ ซึ่งเป็นผลจากเพศ อายุ และประวัติสุขภาพ และไม่ถือเป็นประเด็นสำคัญที่จะทำให้ถูกประเมินว่าเป็นค่าใช้จ่ายต้องห้ามได้
2. ใครเป็นผู้รับประโยชน์จากการทำประกัน Keyman?
กรรมการสามารถระบุผู้รับประโยชน์เป็นบริษัท หรือเป็นทายาทของกรรมการก็ได้
3. หากไม่บันทึกเป็นรายได้ของกรรมการ ได้หรือไม่?
เงินค่าเบี้ยประกันชีวิตรวมถึงภาษีที่บริษัทออกให้กรรมการนั้นถือเป็นประโยชน์เพิ่มที่กรรมการได้รับ ถือเป็นเงินได้พึงประเมินตามมาตรา 40(1) แห่งประมวลรัษฎากร กรรมการจะต้องนำไปรวมกับเงินได้อื่น ๆ เพื่อคำนวณเสียภาษีเงินได้บุคคลธรรมดา ตามมาตรา 48(1) แห่งประมวลรัษฎากรด้วย
4. จำเป็นต้องทำพร้อมกันทุกคนหรือไม่?
ไม่จำเป็นต้องทำพร้อมกันทุกคน กรณีมีกรรมการหลายคน สามารถทยอยทำได้ แต่ต้องทำให้ครบทุกคนภายในรอบระยะเวลาบัญชีของบริษัท
5. เบี้ยประกันที่เหมาะสม คิดจากอะไร?
ไม่มีสูตรตายตัวในการคำนวณ ขึ้นอยู่กับองค์ประกอบหลายอย่าง ทั้งนี้ ควรคุยกับตัวแทนที่มานำเสนอให้ชัดเจนในเรื่องนี้ เพื่อป้องกันการถูกตีกลับเป็นค่าใช้จ่ายต้องห้าม
6. เวลาบันทึกบัญชี ค่าเบี้ยประกันต้องเฉลี่ยเป็นรายเดือนหรือไม่?
การทำประกัน Keyman ถือเป็นการให้สวัสดิการแก่กรรมการ ในขณะเดียวกัน กรรมการก็ต้องรับรู้รายได้ทั้งจำนวน จึงบันทึกบัญชีเป็นค่าใช้จ่ายทั้งก้อน และหักภาษีเงินได้ ณ ที่จ่ายของกรรมการ ตามมาตรา 50(1) แห่งประมวลรัษฎากร และนำส่ง ภ.ง.ด.1 ภายในวันที่ 7 ของเดือนถัดไป
7. เบี้ยประกันสามารถแบ่งชำระได้หรือไม่?
สามารถแบ่งชำระเป็นราย 6 เดือน ราย 3 เดือน หรือรายเดือน ได้ตามปกติ
8. ต้องจ่ายด้วยเช็คบริษัทเท่านั้นหรือไม่?
กิจการสามารถจ่ายด้วยเช็คบริษัท หรือโอนเงินจากบัญชีบริษัทเข้าบริษัทประกันชีวิตได้โดยตรง อย่างไรก็ตาม กรรมการสามารถสำรองจ่ายด้วยบัตรเครดิตหรือบัญชีส่วนตัวของกรรมการได้ แล้วไปเบิกคืนจากบริษัทภายหลัง โดยต้องมีการทำใบสำคัญจ่ายแนบเข้าไปในระบบเอกสารด้วย
อย่างไรก็ตาม การทำประกัน Keyman ก็เปรียบเสมือนดาบสองคม คือ ด้านหนึ่งมีประโยชน์มากมาย (หากทำถูกต้อง) ในขณะที่อีกด้านหนึ่งก็อาจก่อให้เกิดโทษหนัก (หากทำไม่ถูกต้อง) ดังนั้น การทำประกัน Keyman ทั้งฝั่งผู้ประกอบการ ฝั่งผู้ทำบัญชี และฝั่งผู้ขาย ควรจะมีความเข้าใจที่ตรงกันในการดำเนินการตามขั้นตอนต่าง ๆ ตามที่ทางกรมสรรพากรได้วางหลักเกณฑ์เอาไว้
ที่มา : https://shorturl.asia/vvjrch , https://shorturl.asia/medfmp
ติดต่อสอบถาม :
-----------------------------------------
บริษัท นคร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
โทร 063-9782261
-----------------------------------------
บริษัท อุดร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
โทร 082-6962896
-----------------------------------------
บริษัท บึงกาฬ แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
โทร 094-1067829


3 ต.ค. 2569


