
Last updated: 5 พ.ย. 2569 | 9 จำนวนผู้เข้าชม |

หลักบัญชีที่เกี่ยวข้องกับ Corporate Policy
มาตรฐานการบัญชี
ตั้งจ่ายทางบัญชี เดบิต (DR) เครดิต (CR)
จ่ายออกทางบัญชี เดบิต (DR) เครดิต (CR)
การบันทึกบัญชีสำหรับ Corporate Policy แบ่งได้ 2 ลักษณะ ดังนี้
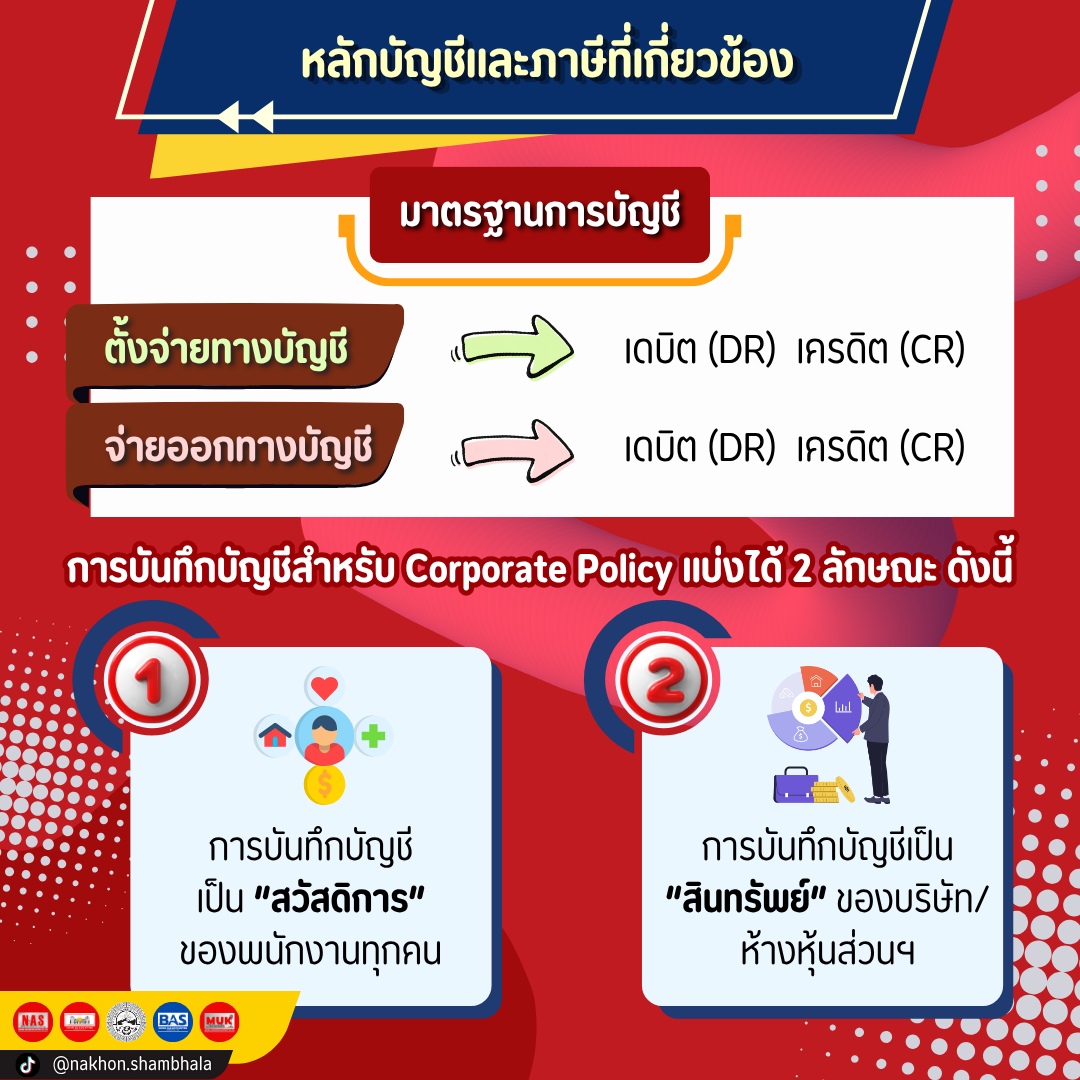
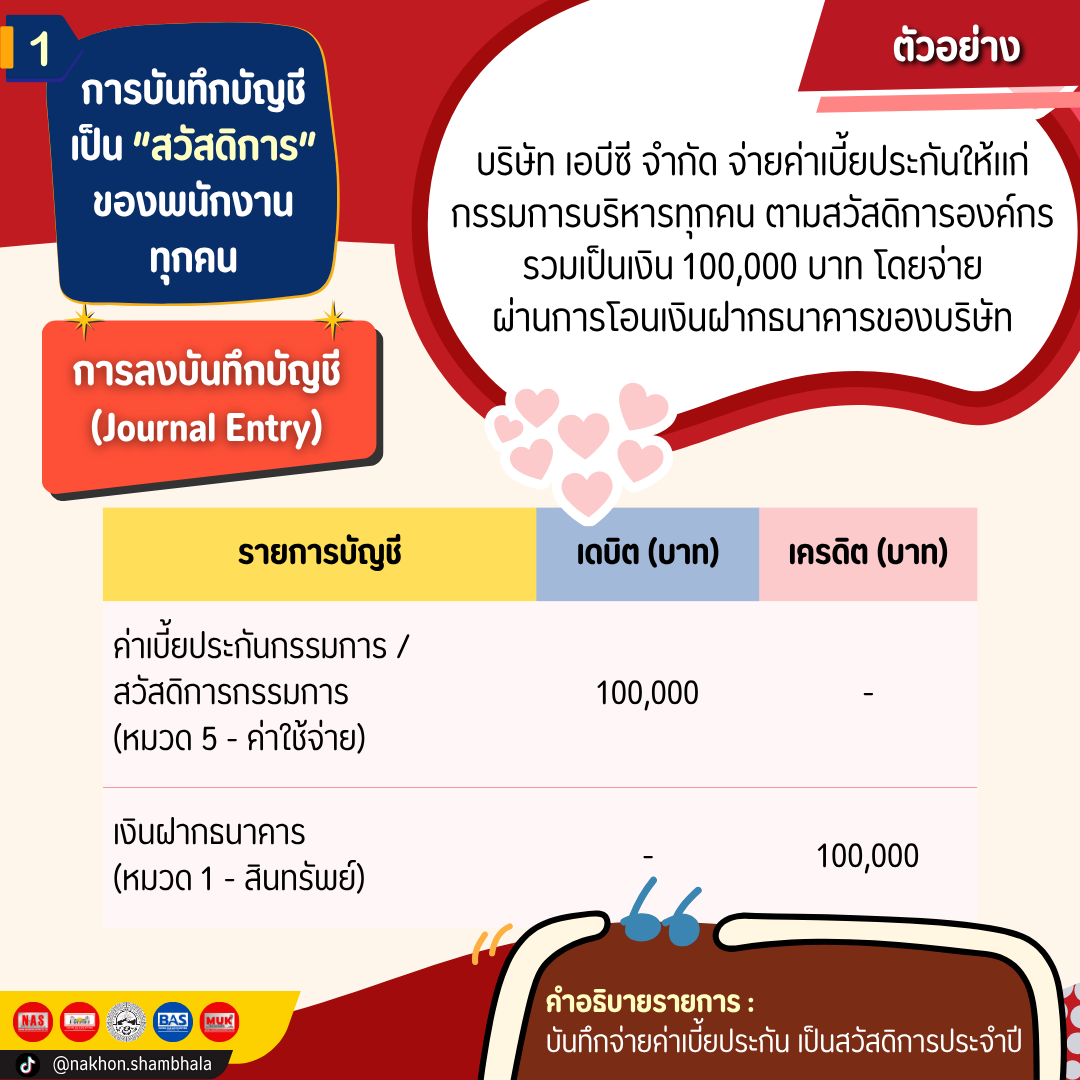
1. การบันทึกบัญชีเป็น “สวัสดิการ” ของพนักงานทุกคน
ตัวอย่าง :
บริษัท เอบีซี จำกัด จ่ายค่าเบี้ยประกันให้แก่กรรมการบริหารทุกคน ตามสวัสดิการองค์กร รวมเป็นเงิน 100,000 บาท โดยจ่ายผ่านการโอนเงินฝากธนาคารของบริษัท
การลงบันทึกบัญชี (Journal Entry)
| รายการบัญชี | เดบิต (บาท) | เครดิต (บาท) |
| ค่าเบี้ยประกันกรรมการ / สวัสดิการกรรมการ (หมวด 5 - ค่าใช้จ่าย) | 100,000 | - |
| เงินฝากธนาคาร (หมวด 1 - สินทรัพย์) | - | 100,000 |
คำอธิบายรายการ : บันทึกจ่ายค่าเบี้ยประกันเป็นสวัสดิการประจำปี
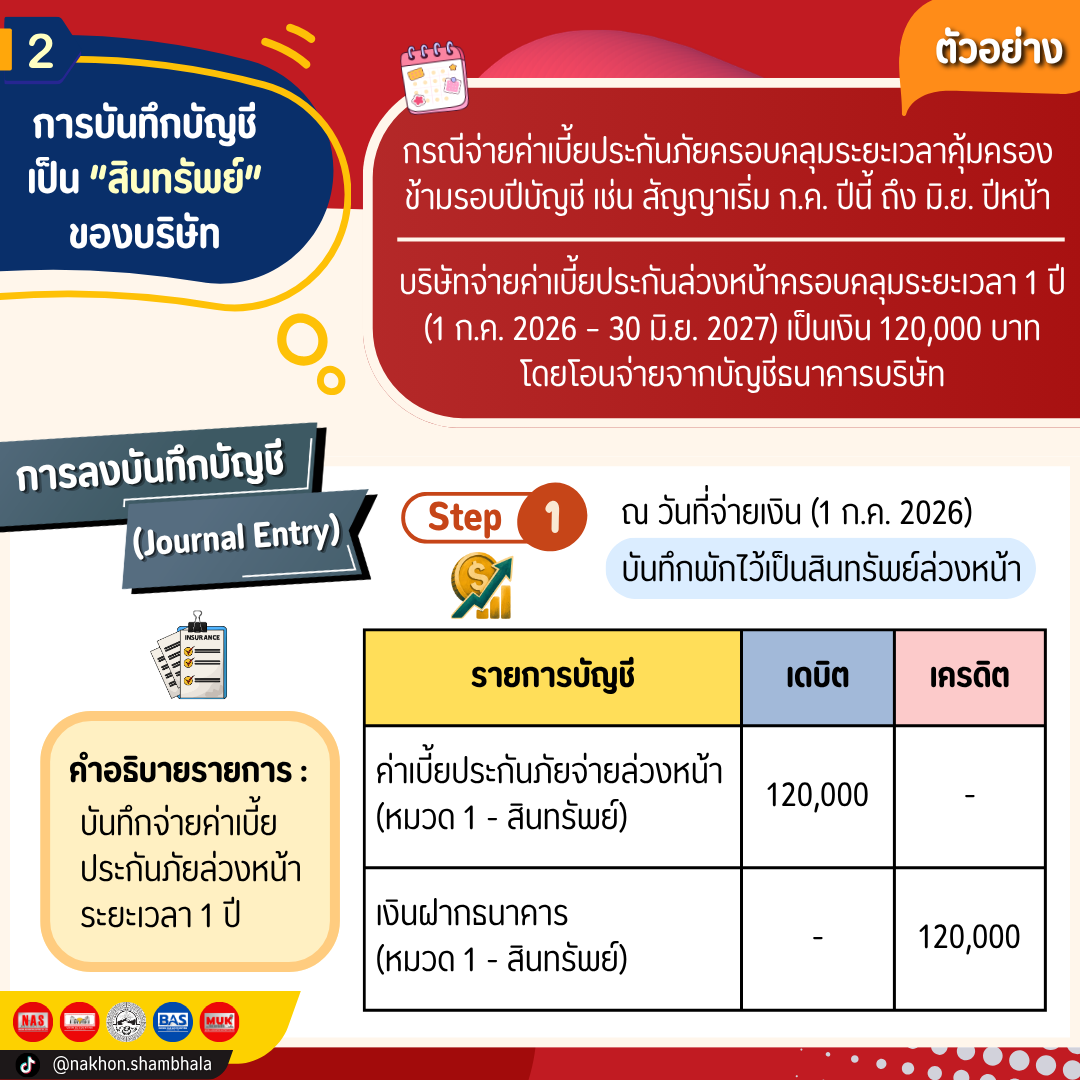
2. การบันทึกบัญชีเป็น “สินทรัพย์” ของบริษัท
ตัวอย่าง : กรณีจ่ายค่าเบี้ยประกันภัยครอบคลุมระยะเวลาคุ้มครอง ข้ามรอบปีบัญชี เช่น สัญญาเริ่ม ก.ค. ปีนี้ ถึง มิ.ย. ปีหน้า
บริษัทจ่ายค่าเบี้ยประกันล่วงหน้าครอบคลุมระยะเวลา 1 ปี (1 ก.ค. 2026 – 30 มิ.ย. 2027) เป็นเงิน 120,000 บาท โดยโอนจ่ายจากบัญชีธนาคารบริษัท
การลงบันทึกบัญชี (Journal Entry)
Step 1 : ณ วันที่จ่ายเงิน (1 ก.ค. 2026) บันทึกพักไว้เป็นสินทรัพย์ล่วงหน้า
| รายการบัญชี | เดบิต | เครดิต |
| ค่าเบี้ยประกันภัยจ่ายล่วงหน้า (หมวด 1 - สินทรัพย์) | 120,000 | - |
| เงินฝากธนาคาร (หมวด 1 - สินทรัพย์) | - | 120,000 |
คำอธิบายรายการ : บันทึกจ่ายค่าเบี้ยประกันภัยล่วงหน้าระยะเวลา 1 ปี
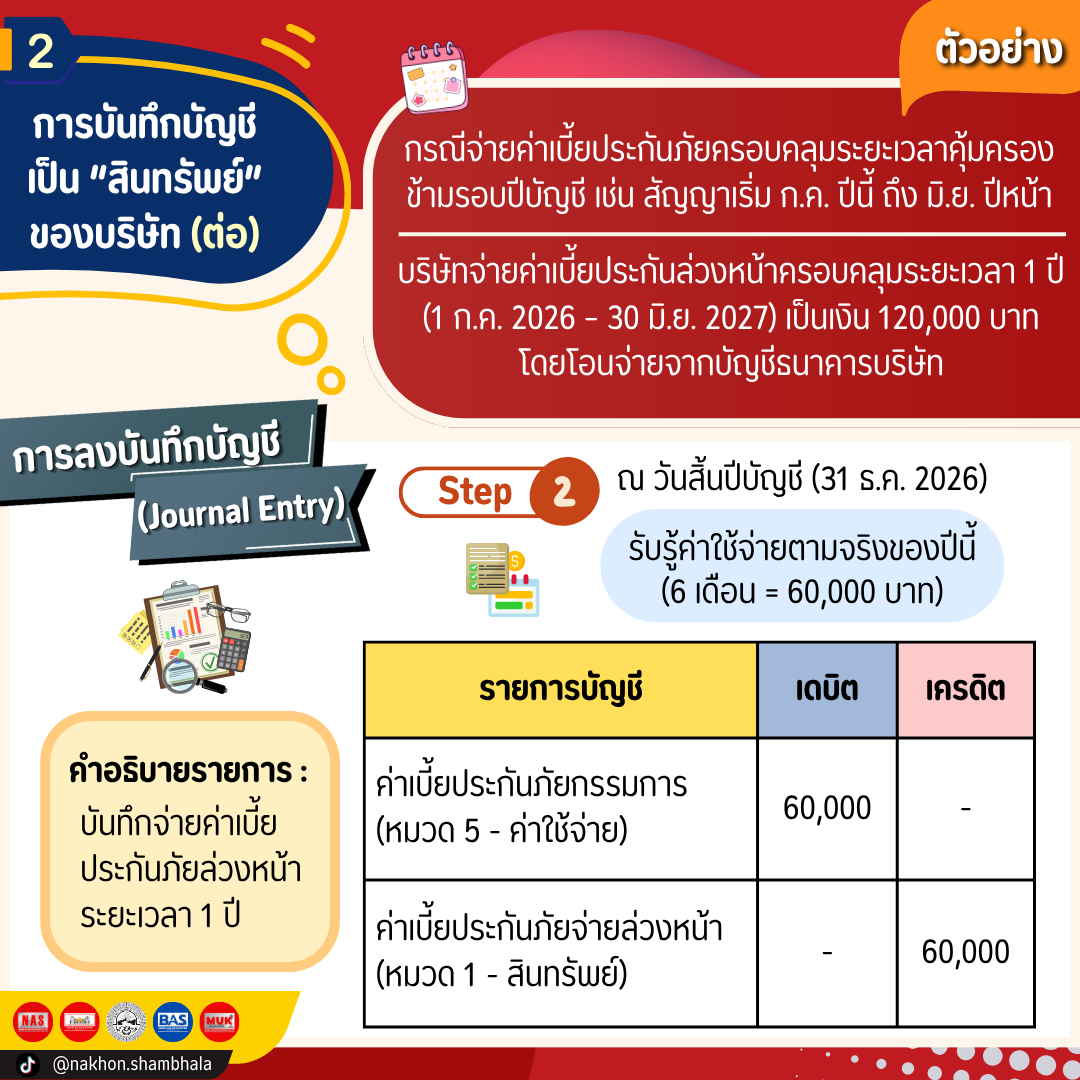
การลงบันทึกบัญชี (Journal Entry)
Step 2 : ณ วันสิ้นปีบัญชี (31 ธ.ค. 2026) รับรู้ค่าใช้จ่ายตามจริงของปีนี้ (6 เดือน = 60,000 บาท)
| รายการบัญชี | เดบิต | เครดิต |
| ค่าเบี้ยประกันภัยกรรมการ (หมวด 5 - ค่าใช้จ่าย) | 60,000 | - |
| ค่าเบี้ยประกันภัยจ่ายล่วงหน้า (หมวด 1 - สินทรัพย์) | - | 60,000 |
คำอธิบายรายการ: บันทึกจ่ายค่าเบี้ยประกันภัยล่วงหน้าระยะเวลา 1 ปี
ข้อสำคัญที่ต้องรู้!
ติดต่อสอบถาม
บริษัท นคร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
Nakhon Accounting Support
โทร 063-9782261
-----------------------------------------------
บริษัท อุดร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
Udon Accounting Support
โทร 082-6962896
-----------------------------------------------
บริษัท บึงกาฬ แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
Bueng Kan Accounting Support
โทร 094-1067829


3 พ.ย. 2569

21 ต.ค. 2569

