
Last updated: 11 พ.ย. 2569 | 9 จำนวนผู้เข้าชม |

รู้หรือไม่? หากไม่มีค่าใช้จ่ายมารองรับ... บริษัทอาจแบกภาษีสูงถึง 28%!
ทำไมบริษัทต้องเสียภาษี 28% หากไม่มีค่าใช้จ่าย?
หลักภาษีพื้นฐาน
รายรับ - รายจ่าย = กำไรสุทธิ
ตัวอย่าง
สมมติบริษัทมีกำไร 100 บาท โดยไม่มีค่าใช้จ่ายมาหักลบ จะต้องเสียภาษีเงินได้นิติบุคคล (CIT 20%) จำนวน 20 บาท เมื่อนำกำไรที่เหลือ 80 บาท ไปจ่ายเงินปันผล จะโดนหักภาษี ณ ที่จ่าย (WHT 10%) อีก 8 บาท ทำให้เงินสดเหลือถึงมือเจ้าของจริงเพียงแค่ 72 บาท ภาระภาษีรวมสองชั้นจึงกลายเป็น 28 บาท (คิดเป็น 28%)
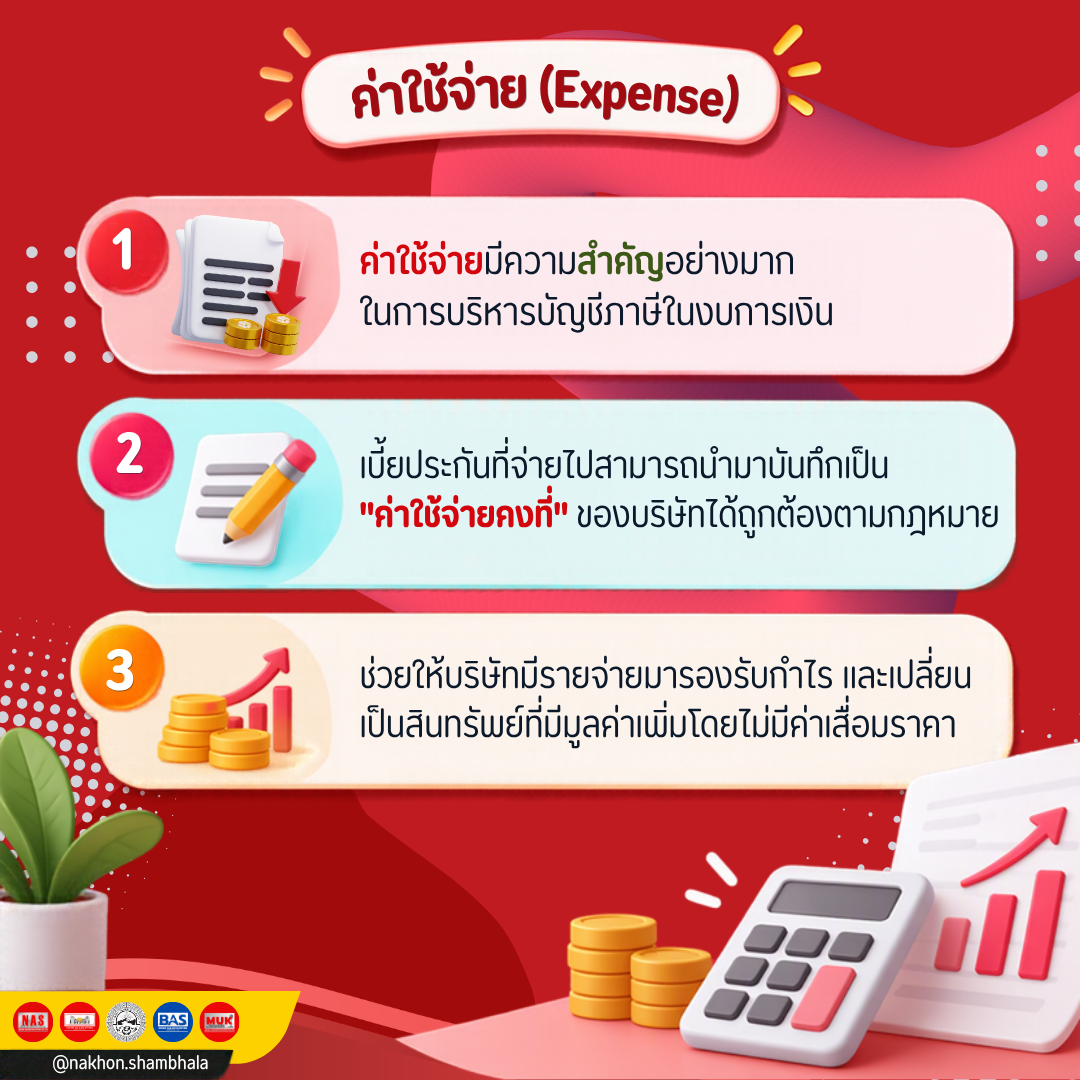
ค่าใช้จ่าย (Expense) สำคัญอย่างไร?
1. ค่าใช้จ่ายมีความสำคัญอย่างมากในการบริหารบัญชีภาษีในงบการเงิน
2. เบี้ยประกันที่จ่ายไปสามารถนำมาบันทึกเป็น "ค่าใช้จ่ายคงที่" ของบริษัทได้ถูกต้องตามกฎหมาย
3. ช่วยให้บริษัทมีรายจ่ายมารองรับกำไร และเปลี่ยนเป็นสินทรัพย์ที่มีมูลค่าเพิ่มโดยไม่มีค่าเสื่อมราคา
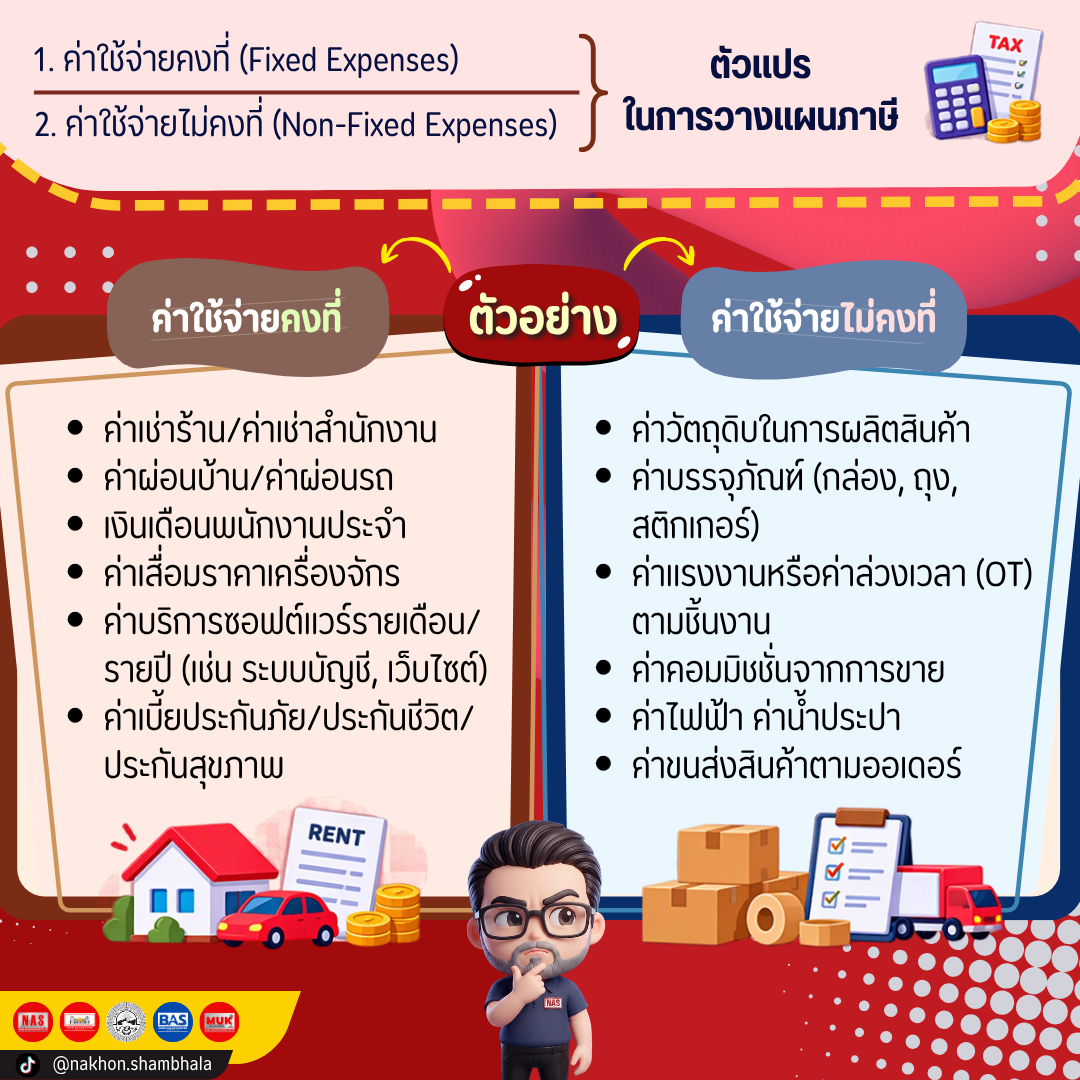
ตัวแปรในการวางแผนภาษี
1. ค่าใช้จ่ายคงที่ (Fixed Expenses)
ตัวอย่าง:
2. ค่าใช้จ่ายไม่คงที่ (Non-Fixed Expenses)
ตัวอย่าง:
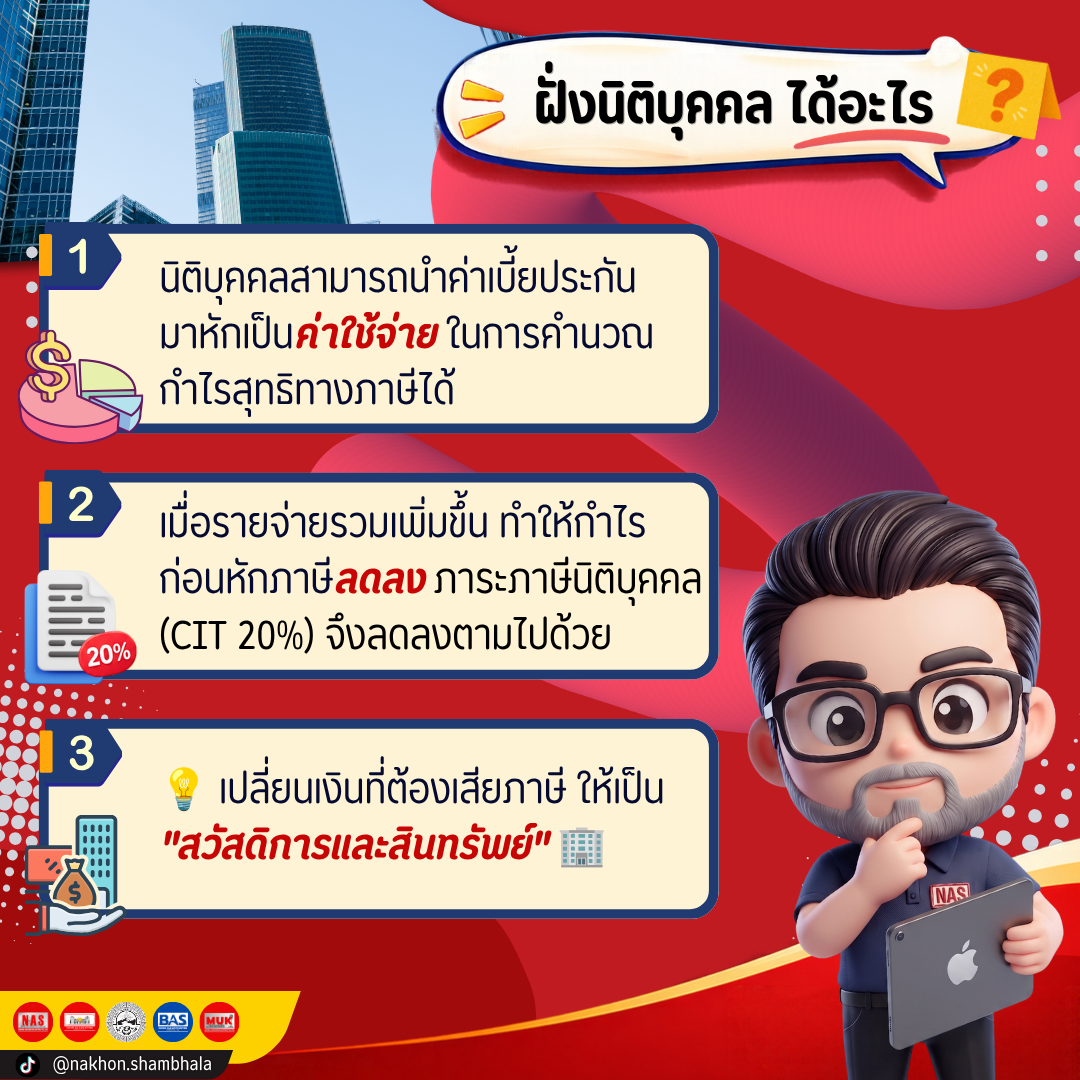
ฝั่งนิติบุคคลได้อะไร?
1. นิติบุคคลสามารถนำค่าเบี้ยประกันมาหักเป็นค่าใช้จ่าย ในการคำนวณกำไรสุทธิทางภาษีได้
2. เมื่อรายจ่ายรวมเพิ่มขึ้น ทำให้กำไรก่อนหักภาษีลดลง ภาระภาษีนิติบุคคล (CIT 20%) จึงลดลงตามไปด้วย
3. เปลี่ยนเงินที่ต้องเสียภาษี ให้เป็น "สวัสดิการและสินทรัพย์"
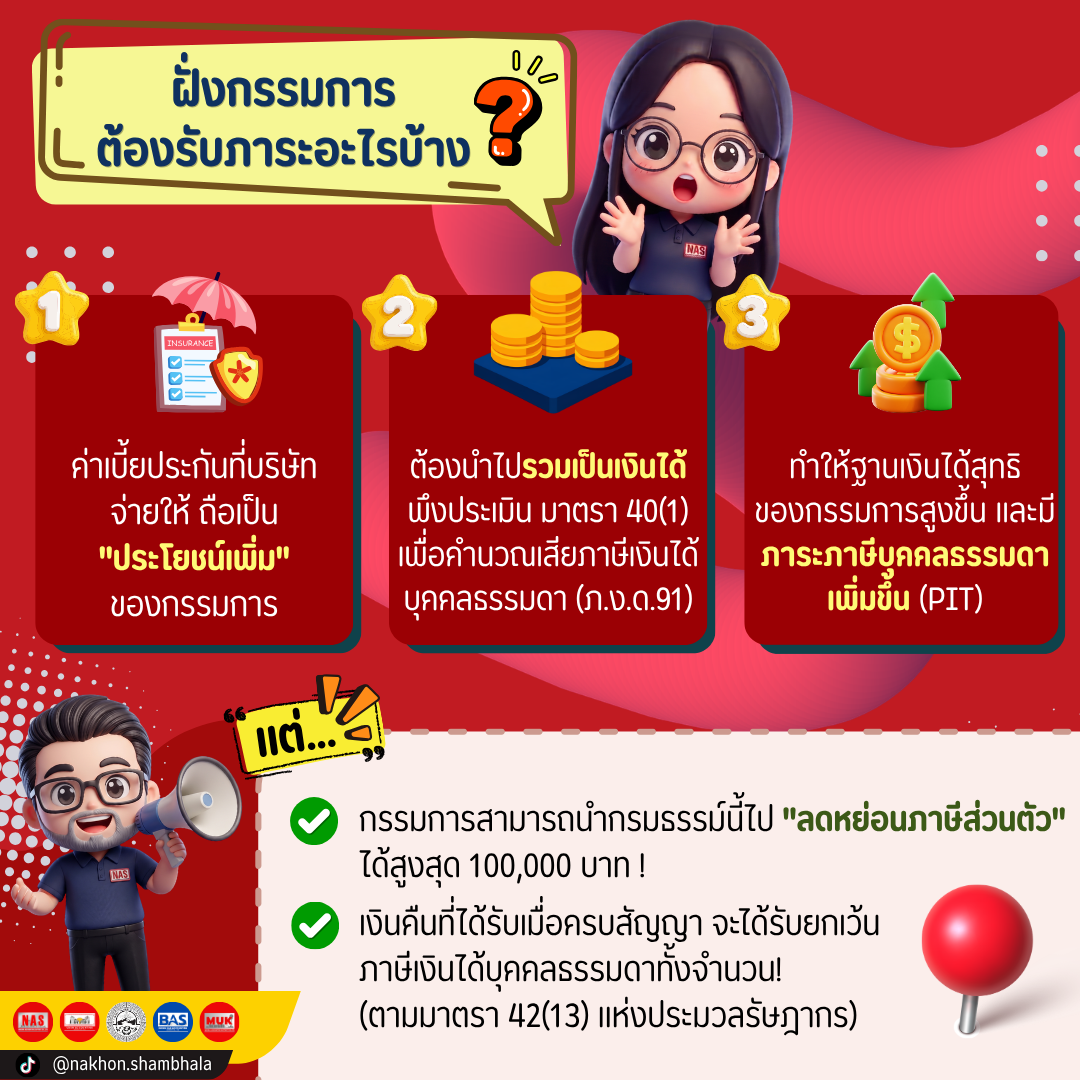
ฝั่งกรรมการต้องรับภาระอะไรบ้าง?
1. ค่าเบี้ยประกันที่บริษัทจ่ายให้ ถือเป็น "ประโยชน์เพิ่ม" ของกรรมการ
2. ต้องนำไปรวมเป็นเงินได้พึงประเมิน มาตรา 40(1) เพื่อคำนวณเสียภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.91)
3. ทำให้ฐานเงินได้สุทธิของกรรมการสูงขึ้น และมีภาระภาษีบุคคลธรรมดาเพิ่มขึ้น (PIT)
แต่... กรรมการสามารถนำกรมธรรม์นี้ไป "ลดหย่อนภาษีส่วนตัว" ได้สูงสุด 100,000 บาท ! และเงินคืนที่ได้รับเมื่อครบสัญญา จะได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาทั้งจำนวน! (ตามมาตรา 42(13) แห่งประมวลรัษฎากร)
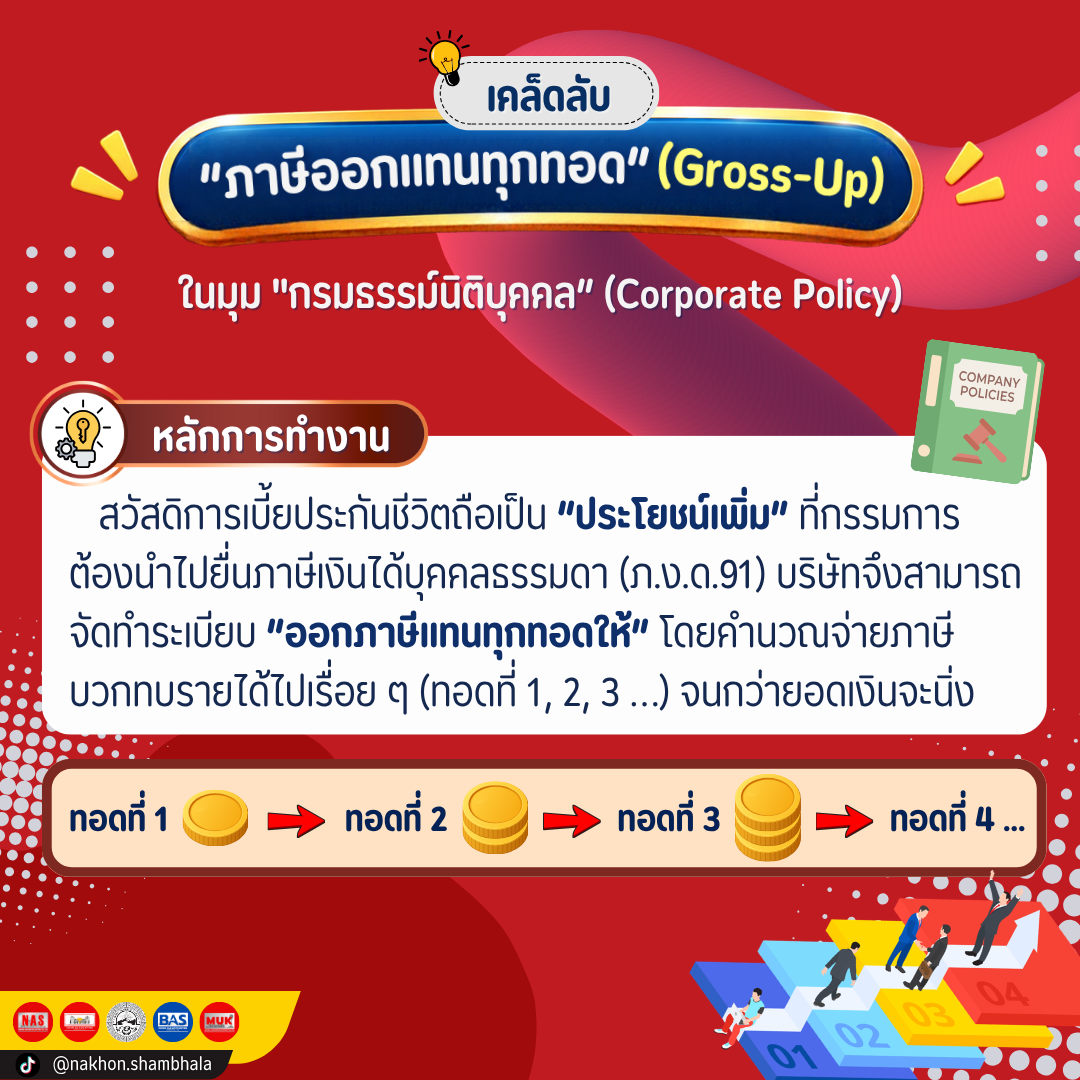
เคล็ดลับ “ภาษีออกแทนทุกทอด” (Gross-Up) ในมุม "กรมธรรม์นิติบุคคล” (Corporate Policy)
หลักการทำงาน
สวัสดิการเบี้ยประกันชีวิตถือเป็น “ประโยชน์เพิ่ม” ที่กรรมการต้องนำไปยื่นภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.91) บริษัทจึงสามารถจัดทำระเบียบ “ออกภาษีแทนทุกทอดให้” โดยคำนวณจ่ายภาษีบวกทบรายได้ไปเรื่อย ๆ (ทอดที่ 1, 2, 3 …) จนกว่ายอดเงินจะนิ่ง
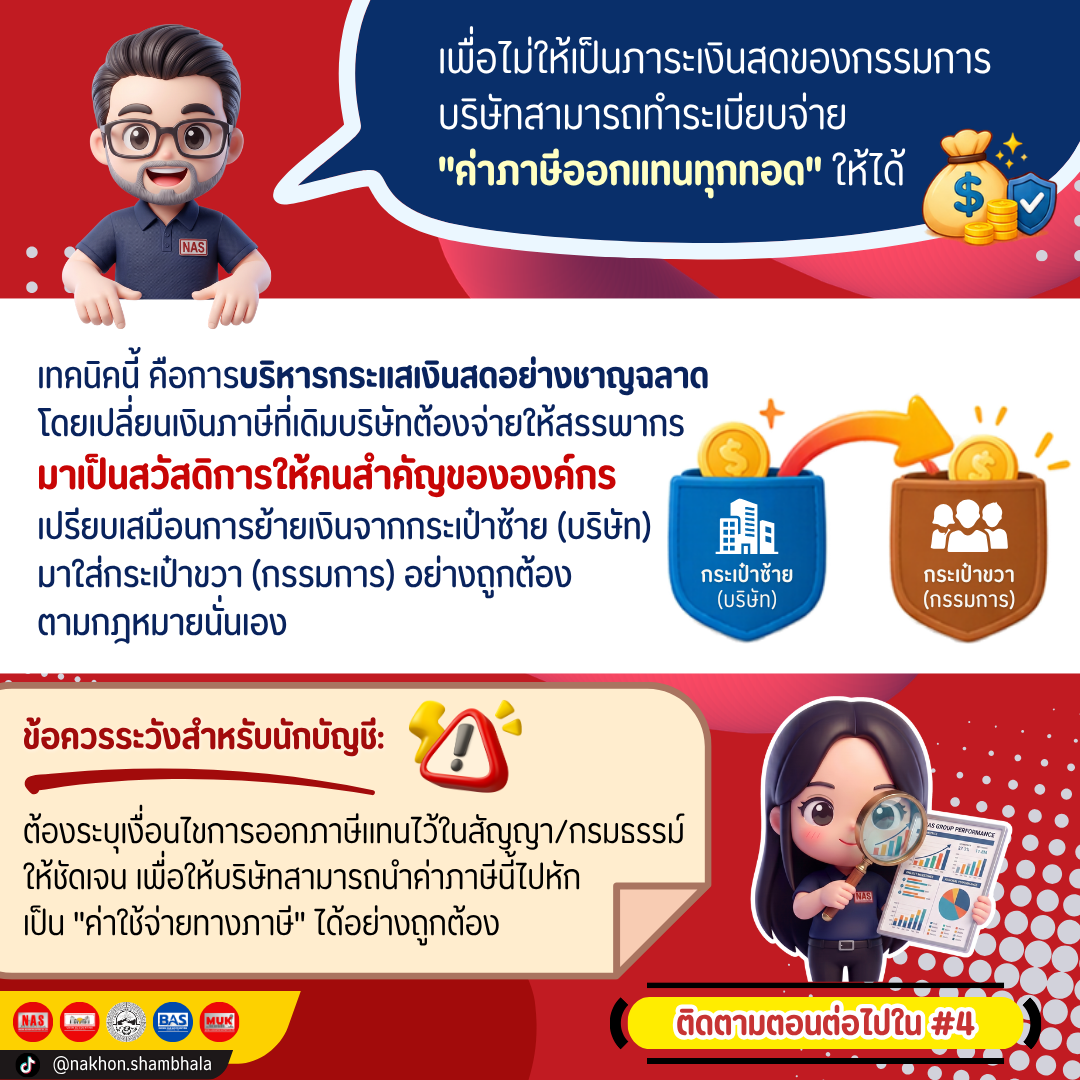
เพื่อไม่ให้เป็นภาระเงินสดของกรรมการบริษัทสามารถทำระเบียบจ่าย "ค่าภาษีออกแทนทุกทอด" ให้ได้
เทคนิคนี้ คือการบริหารกระแสเงินสดอย่างชาญฉลาดโดยเปลี่ยนเงินภาษีที่เดิมบริษัทต้องจ่ายให้สรรพากรมาเป็นสวัสดิการให้คนสำคัญขององค์กร เปรียบเสมือนการย้ายเงินจากกระเป๋าซ้าย (บริษัท) มาใส่กระเป๋าขวา (กรรมการ) อย่างถูกต้องตามกฎหมายนั่นเอง
ข้อควรระวังสำหรับนักบัญชี*
ต้องระบุเงื่อนไขการออกภาษีแทนไว้ในสัญญา/กรมธรรม์ให้ชัดเจน เพื่อให้บริษัทสามารถนำค่าภาษีนี้ไปหักเป็น "ค่าใช้จ่ายทางภาษี" ได้อย่างถูกต้อง
ที่มา: https://www.rd.go.th/42088.html,
https://www.rd.go.th/5937.html#mata42
https://www.rd.go.th/3616.html
ติดต่อสอบถาม
บริษัท นคร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
Nakhon Accounting Support
โทร 063-9782261
-----------------------------------------
บริษัท อุดร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
Udon Accounting Support
โทร 082-6962896
-----------------------------------------
บริษัท บึงกาฬ แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
Bueng Kan Accounting Support
โทร 094-1067829


24 ก.ย. 2569

2 ต.ค. 2569

