Checklist ความพร้อมก่อนยื่นแบบ ภ.ง.ด.94

Last updated: 25 ก.ย. 2569  |  70 จำนวนผู้เข้าชม  | 

Checklist ความพร้อมก่อนยื่นแบบ ภ.ง.ด.94

Checklist ความพร้อมก่อนยื่นแบบ ภ.ง.ด.94 !!

ยื่นวันไหน? แล้วใครต้องยื่นบ้าง?


      กรมสรรพากรได้ส่งจดหมายแจ้งเตือนการยื่นแบบฯ ภ.ง.ด.94 ปีภาษี 2569 เพื่อให้ท่านทราบหน้าที่ทางภาษี และกำหนดเวลาการยื่นแบบฯ โดยช่องทางการยื่นแบบ มีดังนี้
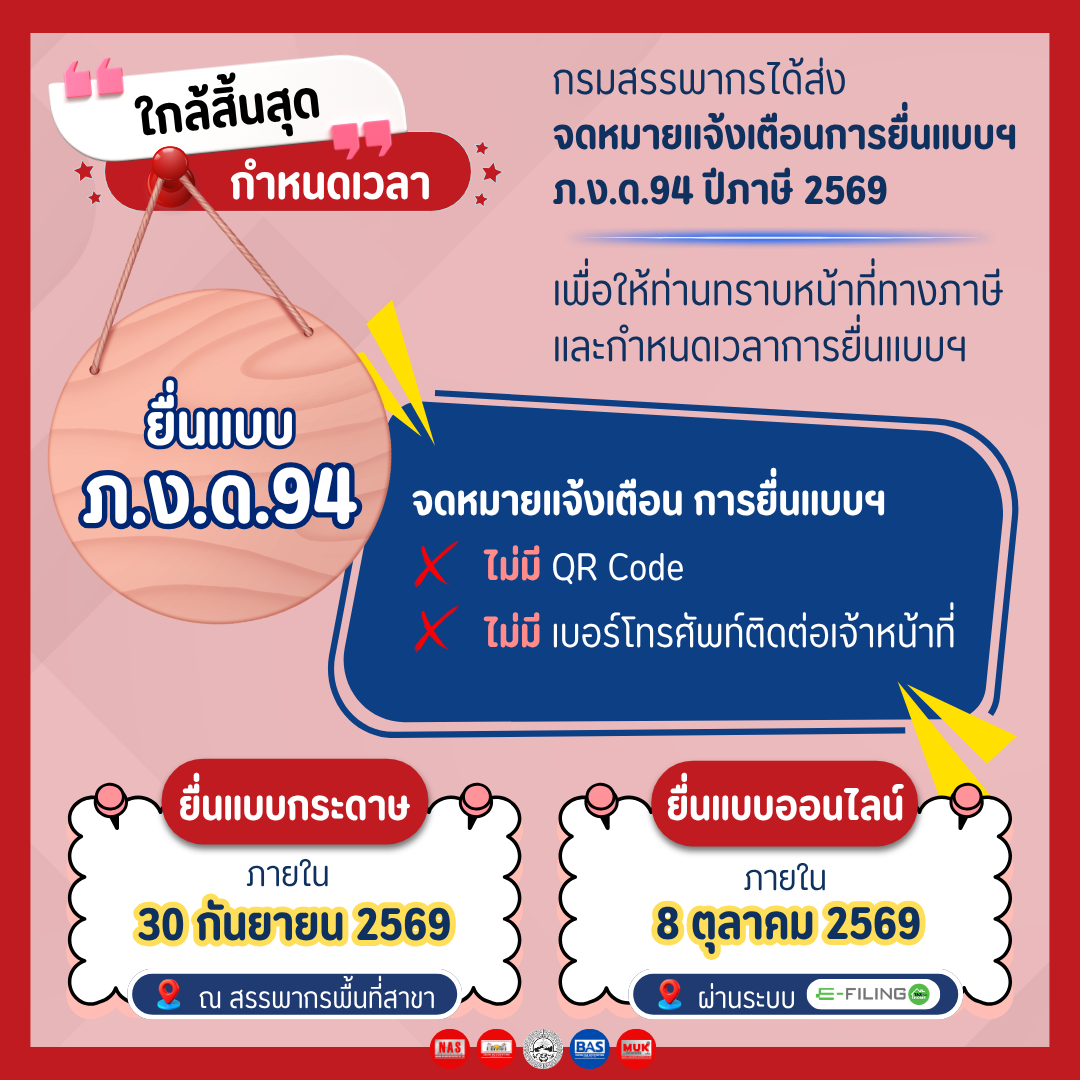
  • การยื่นแบบกระดาษ ภายในวันที่ 30 กันยายน 2569 ณ สรรพกรพื้นที่สาขา
  • การยื่นแบบผ่านอินเทอร์เน็ต ภายในวันที่ 8 ตุลาคม 2569 ผ่านระบบ e-Filing ของกรมสรรพากร


แล้ว ภ.ง.ด.94 คืออะไร?

      ภ.ง.ด.94 คือ แบบฟอร์มที่ใช้ยื่นภาษีเงินได้บุคคลธรรมดาครึ่งปี โดยนำรายได้ที่เกิดขึ้นในช่วง 6 เดือนแรก (1 ม.ค. ถึง 30 มิ.ย.) มาใช้ในการคำนวณและชำระภาษีล่วงหน้า


ใครต้องยื่น ภ.ง.ด.94?

      ผู้ที่ต้องยื่นแบบ ภ.ง.ด.94 คือบุคคลธรรมดาที่มีเงินได้ตามมาตรา 40(5) ถึง 40(8) ในช่วงครึ่งปีแรก รวมกันตั้งแต่ 60,000 บาทขึ้นไป (กรณีคนโสด) หรือ 120,000 บาท (กรณีสมรส)

      ส่วนคนที่มีเงินเดือนอย่างเดียว ซึ่งเป็นเงินได้ประเภท 40(1) ไม่ต้องยื่น ภ.ง.ด.94


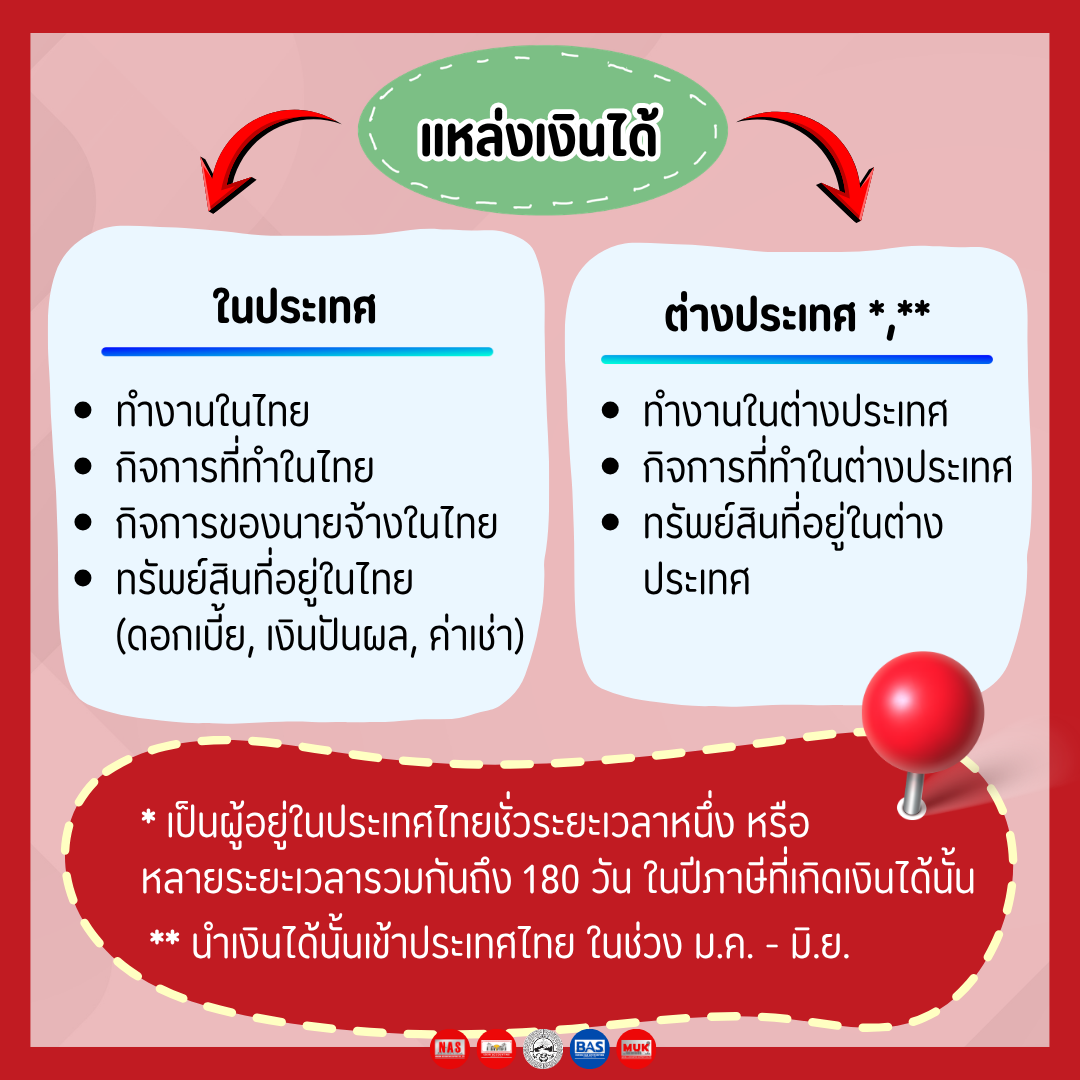
แหล่งเงินได้

เงินได้ในประเทศ

  • ทำงานในไทย
  • กิจการที่ทำในไทย
  • กิจการของนายจ้างในไทย
  • ทรัพย์สินที่อยู่ในไทย (ดอกเบี้ย, เงินปันผล, ค่าเช่า)

เงินได้ต่างประเทศ *,**

  • ทำงานในต่างประเทศ
  • กิจการที่ทำในต่างประเทศ
  • ทรัพย์สินที่อยู่ในต่างประเทศ

      * เป็นผู้อยู่ในประเทศไทยชั่วระยะเวลาหนึ่ง หรือหลายระยะเวลารวมกันถึง 180 วัน ในปีภาษีที่เกิดเงินได้นั้น

      ** นำเงินได้นั้นเข้าประเทศไทย ในช่วง ม.ค. - มิ.ย.


เงินได้ 4 ประเภท ที่ต้องยื่นแบบ ภ.ง.ด.94
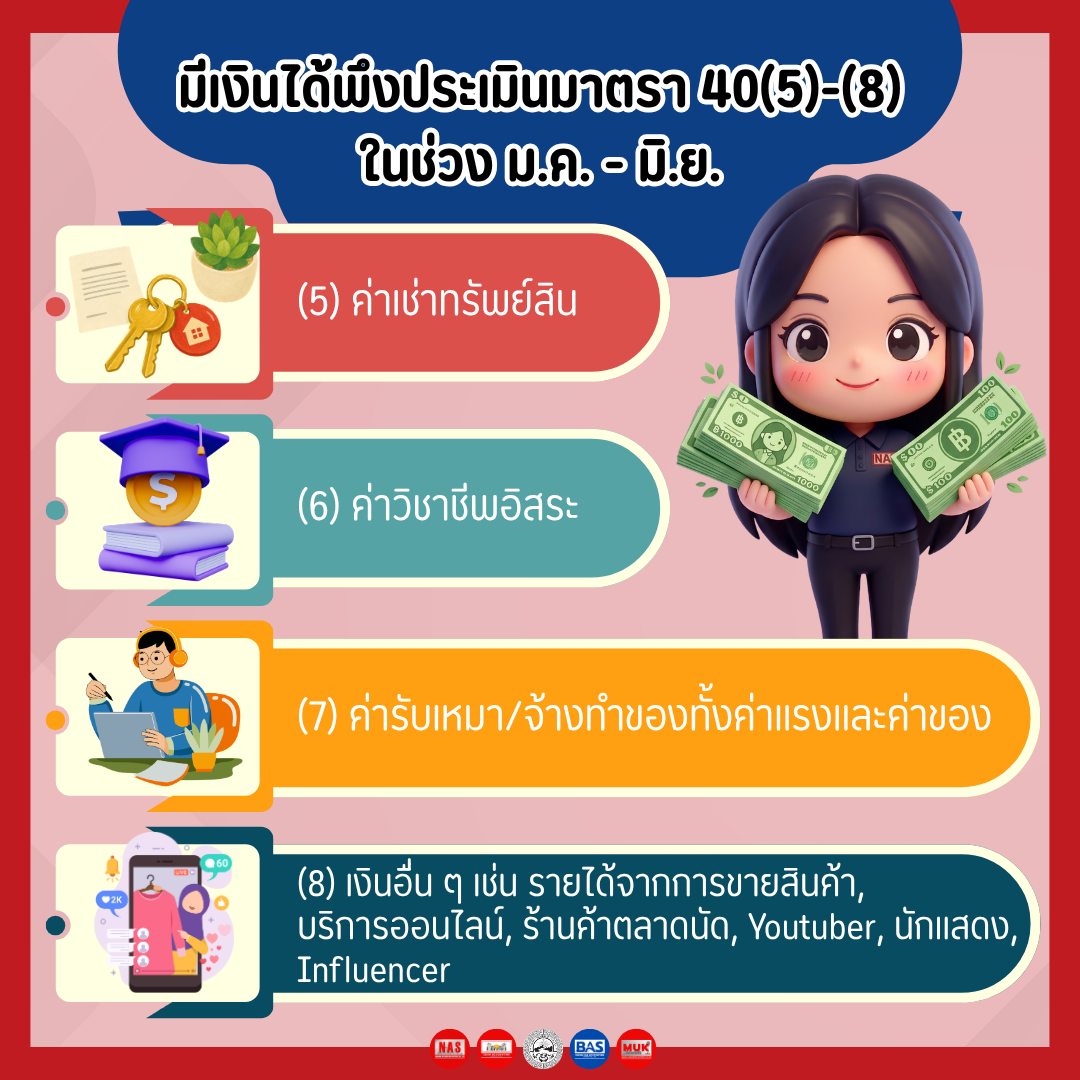
  • 40(5) รายได้จากการให้เช่าทรัพย์สิน เช่น ปล่อยเช่าสำนักงาน เช่าคลังสินค้า เช่าเครื่องจักร
  • 40(6) รายได้จากวิชาชีพอิสระ เช่น นักบัญชีอิสระ วิศวกร สถาปนิก ทนายความ
  • 40(7) รายได้จากรับเหมา/จ้างทำของ ทั้งค่าแรงและค่าของ เช่น รับเหมาก่อสร้าง รับจ้างผลิตสินค้าโดยผู้ว่าจ้างจัดหาวัสดุให้
  • 40(8) รายได้จากการค้าหรือธุรกิจอื่น เช่น รายได้จากการขายสินค้า, บริการออนไลน์, ร้านค้าตลาดนัด, Youtuber, นักแสดง, Influencer, ให้บริการที่ปรึกษา, รับจ้างทำงานทั่วไป


ยื่นแบบล่าช้า ระวังมีโทษ!

1. เสียค่าปรับอาญา

  • กรณียื่นเกินกำหนดไม่เกิน 7 วัน นับแต่วันพ้นกำหนดเวลา เสียค่าปรับ 100 บาท
  • กรณียื่นเกินกำหนด เกิน 7 วัน นับแต่วันพ้นกำหนดเวลา เสียค่าปรับ 200 บาท

2. เสียเงินเพิ่ม (ถ้ามีเงินภาษีที่ต้องชำระ)

  • อัตราร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนคิดเป็นหนึ่งเดือน


ที่มา: https://www.rd.go.th/fileadmin/user_upload/lorkhor/newsbanner/2026/09/PR_-_Out_07.09.2569-08.10.2569__________.pdf,

https://www.rd.go.th/38763.html 


-------------------------

ติดต่อสอบถาม:

  บริษัท นคร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด  Nakhon Accounting Support  โทร 063-9782261
  บริษัท อุดร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด  Udon Accounting Support  โทร 082-6962896
  บริษัท บึงกาฬ แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด  Bueng Kan Accounting Support  โทร 094-1067829

Powered by MakeWebEasy.com
เว็บไซต์นี้มีการใช้งานคุกกี้ เพื่อเพิ่มประสิทธิภาพและประสบการณ์ที่ดีในการใช้งานเว็บไซต์ของท่าน ท่านสามารถอ่านรายละเอียดเพิ่มเติมได้ที่ นโยบายความเป็นส่วนตัว  และ  นโยบายคุกกี้