
Last updated: 22 ก.ย. 2569 | 107 จำนวนผู้เข้าชม |

รู้หรือไม่? สามารถยื่นแบบและชำระภาษีการรับมรดก (ภ.ม.60) แบบออนไลน์ ผ่านระบบ e-Filing ของกรมสรรพากรได้แล้ววันนี้!
ภาษีการรับมรดก คืออะไร?
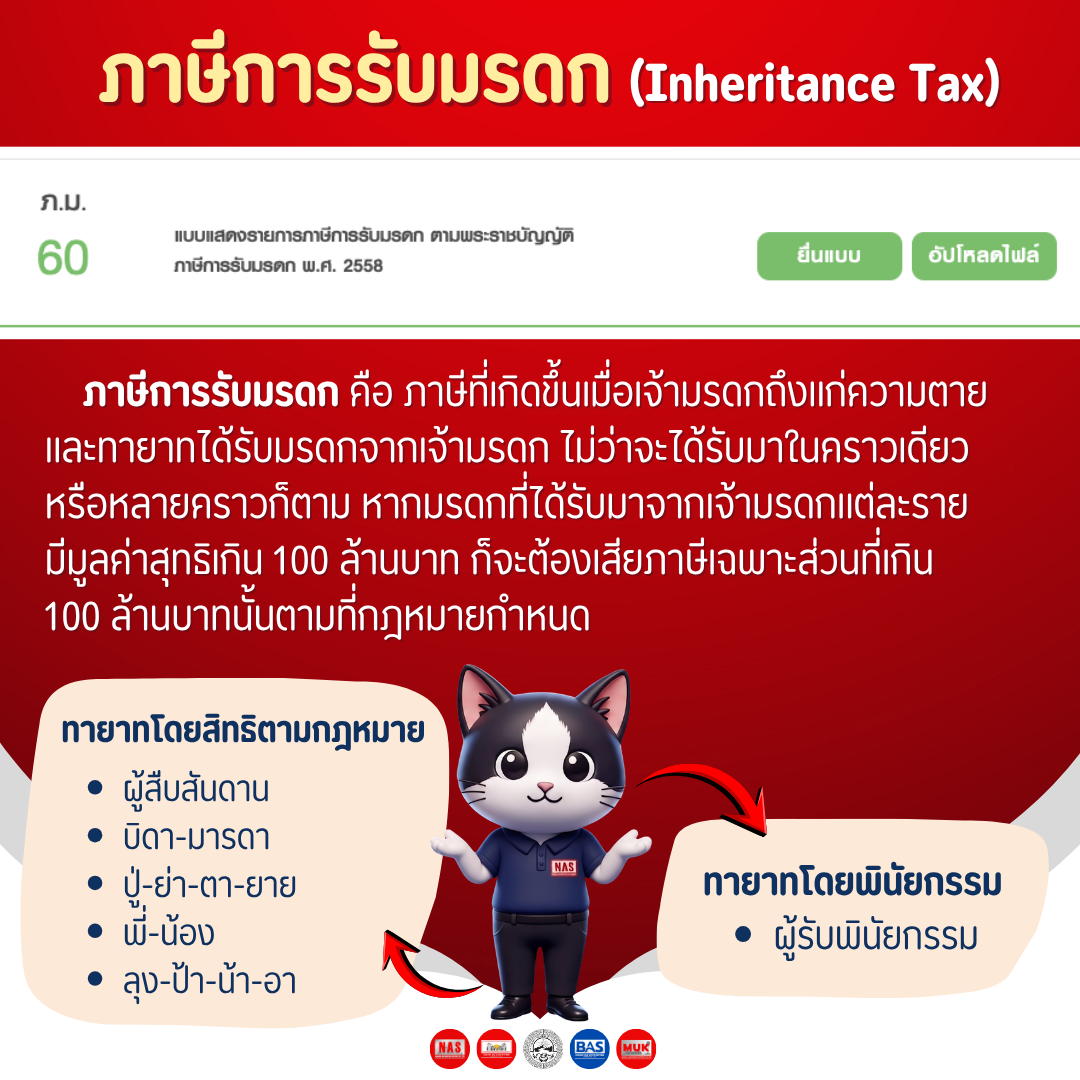
ภาษีการรับมรดก (Inheritance Tax) คือ ภาษีที่เกิดขึ้นเมื่อเจ้ามรดกถึงแก่ความตายและทายาทได้รับมรดกจากเจ้ามรดก ไม่ว่าจะได้รับมาในคราวเดียวหรือหลายคราวก็ตาม หากมรดกที่ได้รับมาจากเจ้ามรดกแต่ละรายมีมูลค่าสุทธิเกิน 100 ล้านบาท ก็จะต้องเสียภาษีเฉพาะส่วนที่เกิน 100 ล้านบาทนั้นตามที่กฎหมายกำหนด
คำว่า “มรดก” ตามมาตรา 1599 มาตรา 1600 และมาตรา 1601 แห่งประมวลกฎหมายแพ่งและพาณิชย์ ได้วางหลักไว้ว่า เมื่อบุคคลใดตาย มรดกของบุคคลนั้นย่อมตกทอดแก่ทายาท และทายาทอาจเสียไปซึ่งสิทธิในมรดกได้โดยบทบัญญัติแห่งประมวลกฎหมายแพ่งและพาณิชย์ ทั้งนี้กองมรดกของผู้ตาย ได้แก่ ทรัพย์สินทุกชนิดของผู้ตาย ตลอดทั้งสิทธิ หน้าที่และความรับผิดต่าง ๆ ด้วย ซึ่งทายาทของผู้ตายต้องรับสืบทอดไปทั้งทรัพย์สินและหนี้สินของผู้ตาย อย่างไรก็ดี ทายาทอาจจะต้องรับผิดไม่เกินมูลค่าของมรดกที่ตนได้รับมา (มาตรา 1599 ถึงมาตรา 1601 แห่งประมวลกฎหมายแพ่งและพาณิชย์)
กองมรดกของผู้ตายย่อมตกทอดแก่ทายาทโดยสิทธิตามกฎหมาย หรือโดยพินัยกรรม
1. ทายาทที่มีสิทธิตามกฎหมาย เรียกว่า ทายาทโดยธรรม ได้แก่ ผู้สืบสันดาน (คู่สมรสที่ยังมีชีวิตอยู่) บิดา มารดา พี่น้องร่วมบิดามารดาเดียวกัน พี่น้องร่วมบิดาหรือร่วมมารดาเดียวกัน ปู่ ย่า ตา ยาย ลุง ป้า น้า อา ตามลำดับ ที่กฎหมายกำหนดไว้ (มาตรา 1629 แห่งประมวลกฎหมายแพ่งและพาณิชย์)
2. ทายาทที่มีสิทธิตามพินัยกรรม ได้แก่ ผู้รับพินัยกรรม (มาตรา 1603 แห่งประมวลกฎหมายแพ่งและพาณิชย์)
ภาษีการรับมรดก จึงเกิดขึ้นเมื่อเจ้ามรดกถึงแก่ความตาย และทายาทผู้รับมรดกได้รับมรดกจากเจ้ามรดกแต่ละราย ไม่ว่าจะได้รับมาในคราวเดียวหรือหลายคราว ถ้ามรดกที่ได้รับมาจากเจ้ามรดกแต่ละรายรวมกันมีมูลค่าเกิน 100 ล้านบาท ต้องเสียภาษีเฉพาะส่วนที่เกิน 100 ล้านบาทนั้นตามที่กฎหมายกำหนด
กฎหมายภาษีมักกำหนดเงื่อนไขที่เป็นประโยชน์หรือสิทธิลดหย่อนให้แก่ผู้รับมรดกที่มีความสัมพันธ์ใกล้ชิดกับผู้ตาย (เช่น บุพการีหรือลูกหลาน) ทำให้มีภาระภาษีน้อยกว่าผู้รับมรดกโดยพินัยกรรมทั่วไปซึ่งรับภาระภาษีตามสัดส่วนมูลค่าของมรดกที่ตนได้รับ
บุพการี หรือ ผู้สืบสายโลหิต เสียภาษีในอัตรา 5%
ผู้รับมรดกทั่วไป/คนนอก เสียภาษีในอัตรา 10%
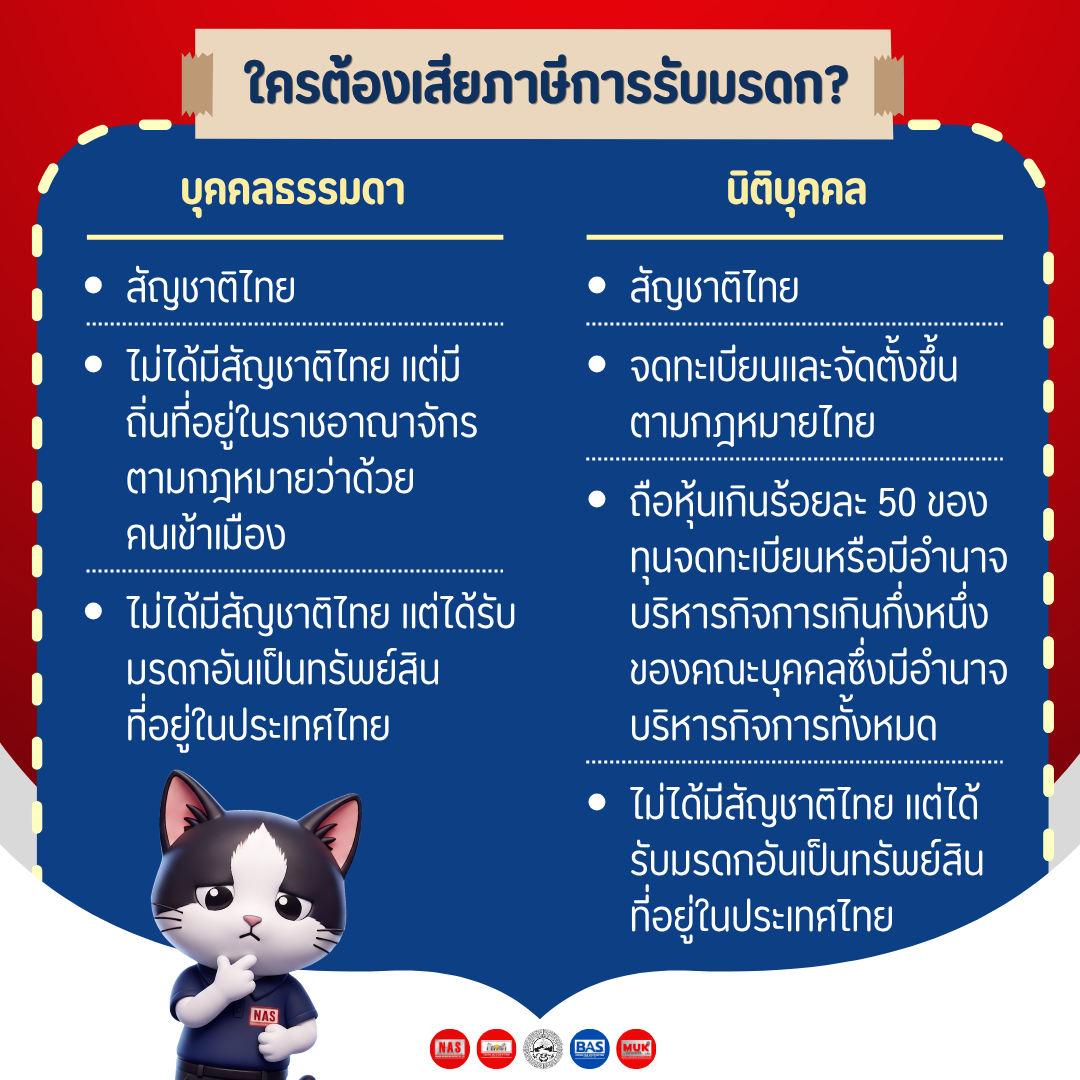
ใครต้องเสียภาษีการรับมรดก?
1. บุคคลธรรมดา ได้แก่ บุคคลดังต่อไปนี้
(1) บุคคลผู้มีสัญชาติไทย
(2) บุคคลธรรมดาผู้มิได้มีสัญชาติไทย แต่มีถิ่นที่อยู่ในราชอาณาจักรตามกฎหมายว่าด้วยคนเข้าเมือง
(3) บุคคลธรรมดาผู้มิได้มีสัญชาติไทย แต่ได้รับมรดกอันเป็นทรัพย์สินที่อยู่ในประเทศไทย
บุคคลธรรมดาตาม (1), (2) ให้เสียภาษีจากทรัพย์สินทั้งที่อยู่ในประเทศไทยและนอกประเทศ
บุคคลตาม (3) ให้เสียภาษีจากทรัพย์สินที่อยู่ในประเทศไทย
2. นิติบุคคลที่มีสัญชาติไทย ได้แก่ นิติบุคคลที่ถือว่าเป็นบุคคลมี่มีสัญชาติไทยตามพระราชบัญญัติภาษีการรับมรดก พ.ศ. 2559 ดังต่อไปนี้
(1) เป็นนิติบุคคลที่จดทะเบียนในประเทศไทย หรือ
(2) นิติบุคคลที่จัดตั้งขึ้นตามกฎหมายในประเทศไทย หรือ
(3) เป็นนิติบุคคลที่ผู้มีสัญชาติไทย ถือหุ้นเกินร้อยละ 50 ของทุนจดทะเบียนที่ชำระแล้วในขณะมีสิทธิได้รับมรดก หรือ
(4) เป็นนิติบุคคลที่ผู้มีสัญชาติไทย เป็นผู้มีอำนาจบริหารกิจการเกินกึ่งหนึ่งของคณะบุคคลซึ่งมีอำนาจบริหารกิจการทั้งหมด
นิติบุคคลตาม (1), (4) ให้เสียภาษีการรับมรดกจากมรดกที่ได้รับเป็นทรัพย์สินทั้งที่อยู่ในประเทศไทยและนอกประเทศ
3. กรณีผู้ที่ได้รับมรดกเป็นนิติบุคคลที่มิได้ถือว่าเป็นบุคคลผู้มีสัญชาติไทยตาม 2. แต่ได้รับมรดกอันเป็นทรัพย์สินที่อยู่ในประเทศไทย ให้เสียภาษีจากทรัพย์สินที่อยู่ในประเทศไทย
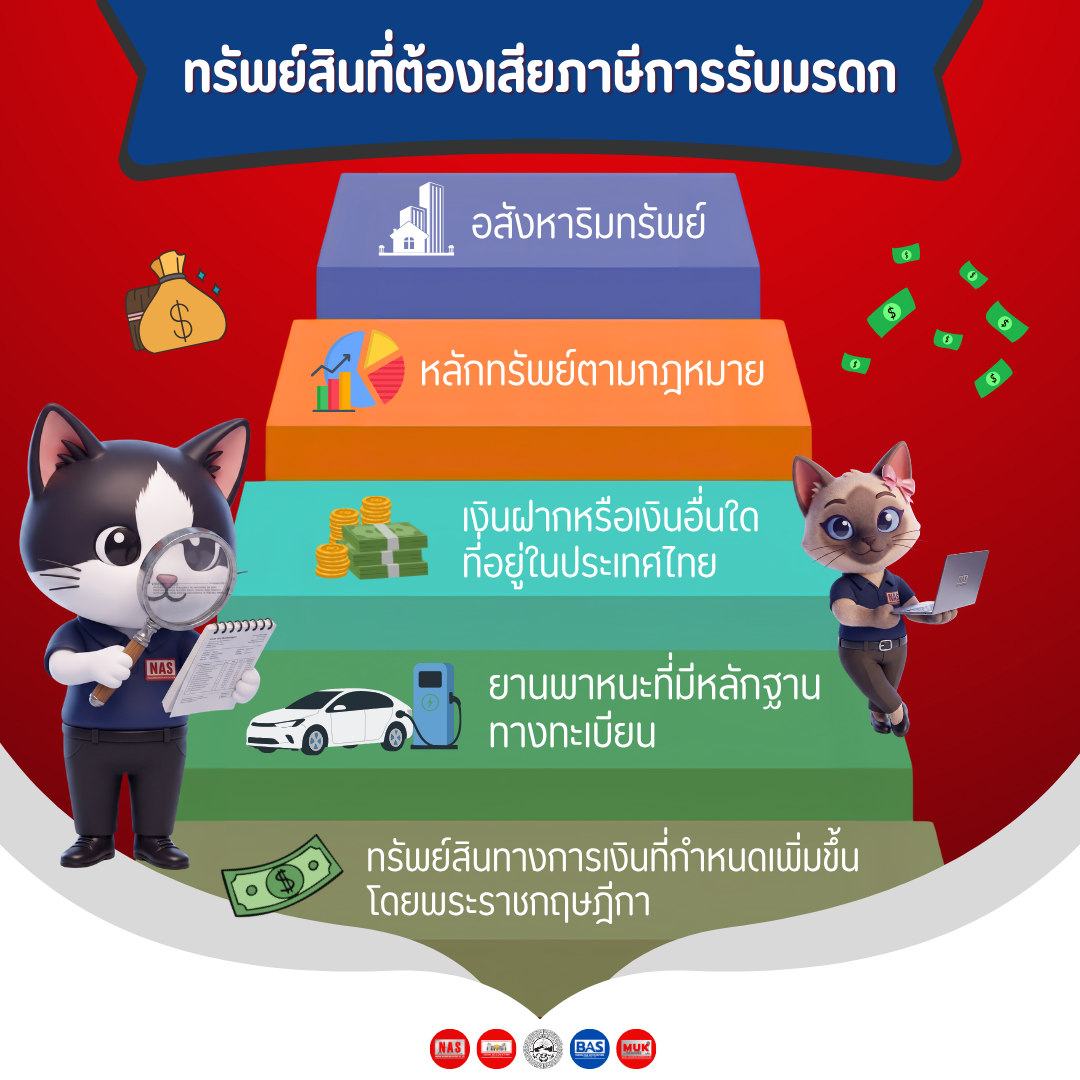
ทรัพย์สินที่ต้องเสียภาษีการรับมรดก
1. อสังหาริมทรัพย์
2. หลักทรัพย์ตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์
3. เงินฝากหรือเงินอื่นใดที่มีลักษณะอย่างเดียวกันซึ่งอยู่ในประเทศไทย ที่เจ้ามรดกมีสิทธิเรียกถอนคืนหรือสิทธิเรียกร้องจากสถาบันการเงินหรือบุคคลที่ได้รับเงินนั้นไว้
4. ยานพาหนะที่มีหลักฐานทางทะเบียน
5. ทรัพย์สินทางการเงินที่กำหนดเพิ่มขึ้นโดยพระราชกฤษฎีกา
การคำนวณมูลค่าทรัพย์วันที่ต้องเสียภาษีการรับมรดก
1. อสังหาริมทรัพย์ที่ตั้งอยู่ในประเทศไทย ให้ถือเอาตามราคาประเมินทุนทรัพย์ของอสังหาริมทรัพย์เพื่อเรียกเก็บค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรมตามประมวลกฎหมายที่ดิน หักด้วยภาระที่ถูกรอนสิทธิ ตามหลักเกณฑ์ที่กำหนดในกฎกระทรวง
2. อสังหาริมทรัพย์ที่ตั้งอยู่ในต่างประเทศ ให้คำนวณมูลค่า ดังนี้
(1) กรณีอสังหาริมทรัพย์ตั้งอยู่ในประเทศซึ่งมีราคาประเมินในการจดทะเบียนสิทธิและนิติกรรม ให้ถือเอาตามราคาประเมินทุนทรัพย์ของอสังหาริมทรัพย์เพื่อเรียกเก็บค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรมตามกฎหมายของประเทศนั้น
(2) กรณีอสังหาริมทรัพย์ตั้งอยู่ในประเทศซึ่งไม่มีราคาประเมินในการจดทะเบียนสิทธิและนิติกรรม ให้ใช้ราคาที่รับรองโดยหน่วยงานหรือองค์กรที่ได้รับการรับรองหรือความเห็นชอบให้เป็นผู้มีสิทธิประเมินราคาอสังหาริมทรัพย์ในประเทศที่อสังหาริมทรัพย์นั้นตั้งอยู่
(3) กรณีอื่น ๆ ให้ใช้ราคาตลาดในวันที่ได้รับมรดก
3. หลักทรัพย์ที่จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย ให้ถือเอาราคาของหลักทรัพย์นั้นในเวลาสิ้นสุดเวลาทำการของตลาดหลักทรัพย์ในวันที่ได้รับมรดก (2) บุคคลธรรมดาผู้มิได้มีสัญชาติไทย แต่มีถิ่นที่อยู่ในราชอาณาจักรตามกฎหมายว่าด้วยคนเข้าเมือง
4. หลักทรัพย์ที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย ให้ใช้มูลค่าดังต่อไปนี้
4.1 หุ้นของบริษัทหรือห้างหุ้นส่วนนิติบุคคล ให้ถือมูลค่าหุ้นเท่ากับมูลค่าทางบัญชีในรอบระยะเวลาบัญชีก่อนรอบระยะเวลาบัญชีที่ได้รับกรรมสิทธิ์ในหุ้น เว้นแต่ ในกรณีทรัพย์มรดกที่เป็นหุ้นนั้นเป็นหุ้นของบริษัทหรือห้างหุ้นส่วนนิติบุคคล ซึ่งไปถือหุ้นในบริษัทหรือห้างหุ้นส่วนนิติบุคคลอื่น ให้ถือมูลค่าหุ้นดังนี้
(1) กรณีบริษัทหรือห้างหุ้นส่วนนิติบุคคลอื่น ไม่ได้จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย ให้ถือเอามูลค่าที่สูงกว่ามาใช้ในการคำนวณมูลค่าของทรัพย์มรดก ระหว่างมูลค่าดังต่อไปนี้
(ก) มูลค่าทางบัญชีในรอบระยะเวลาบัญชีก่อนรอบระยะเวลาบัญชีที่ได้รับกรรมสิทธิ์ในหุ้นของบริษัทหรือห้างหุ้นส่วนนิติบุคคล
(ข) มูลค่าทางบัญชีของบริษัทหรือห้างหุ้นส่วนนิติบุคคลอื่นในรอบระยะเวลาบัญชีก่อนรอบระยะเวลาบัญชีที่ได้รับกรรมสิทธิ์ในหุ้นของบริษัทหรือห้างหุ้นส่วนนิติบุคคล
(2) กรณีบริษัทหรือห้างหุ้นส่วนนิติบุคคลอื่น จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย หรือจดทะเบียนในตลาดหลักทรัพย์ของต่างประเทศ ให้ถือเอาราคาหรือมูลค่าที่สูงกว่ามาใช้ในการคำนวณมูลค่าของทรัพย์มรดก ระหว่างราคาหรือมูลค่าดังต่อไปนี้
(ก) มูลค่าทางบัญชีในรอบระยะเวลาบัญชีก่อนรอบระยะเวลาบัญชีที่ได้รับกรรมสิทธิ์ในหุ้นของบริษัทหรือห้างหุ้นส่วนนิติบุคคล
(ข) ราคาหุ้นของบริษัทหรือห้างหุ้นส่วนนิติบุคคลอื่นนั้นในเวลาสิ้นสุดเวลาทำการของตลาดหลักทรัพย์ในวันที่ได้รับมรดก
(3) กรณีบริษัทหรือห้างหุ้นส่วนนิติบุคคล ถือหุ้นในบริษัทหรือห้างหุ้นส่วนนิติบุคคลอื่น เกินกว่า 1 แห่ง ให้ถือเอาราคาหรือมูลค่าที่สูงกว่ามาใช้ในการคำนวณมูลค่าของทรัพย์มรดก ระหว่างราคาหรือมูลค่าดังต่อไปนี้
(ก) ให้นับรวมราคาหรือมูลค่าหุ้นของบริษัทหรือห้างหุ้นส่วนนิติบุคคลอื่น ๆ
(ข) มูลค่าทางบัญชีในรอบระยะเวลาบัญชีก่อนรอบระยะเวลาบัญชีที่ได้รับกรรมสิทธิ์ในหุ้นของบริษัทหรือห้างหุ้นส่วนนิติบุคคล
4.2 ตั๋วเงินคลัง พันธบัตร ตั๋วเงิน หุ้นกู้ ให้ใช้มูลค่าดังต่อไปนี้
(1) กรณีที่มีการจำหน่ายครั้งแรกต่ำกว่าราคาไถ่ถอน ให้ใช้ราคาที่จำหน่ายครั้งแรก
(2) กรณีที่มีการจำหน่ายครั้งแรกไม่ต่ำกว่าราคาไถ่ถอน ให้ใช้ราคาไถ่ถอน
4.3 หลักทรัพย์จดทะเบียนในตลาดหลักทรัพย์ของต่างประเทศ ให้ถือเอาราคาของหลักทรัพย์นั้นในเวลาสิ้นสุดเวลาทำการของตลาดหลักทรัพย์ในวันที่ได้รับมรดก
4.4 หลักทรัพย์อื่น ให้ถือตามราคาหรือมูลค่าในวันที่ได้รับมรดก
5. ยานพาหนะ
(1) รถยนต์ หรือรถจักรยานยนต์ที่จดทะเบียนในประเทศไทย ให้ใช้ราคาประเมินราคารถสำหรับปิดอากรแสตมป์ตามประมวลรัษฎากร ในการโอนกรรมสิทธิ์ซื้อขายรถดังกล่าวที่กรมการขนส่งทางบกกำหนด โดยให้คำนวณมูลค่าตามราคาเฉลี่ย ระหว่างราคาประเมินสูงสุด และราคาประเมินต่ำสุดของราคาประเมินรถ ในกรณีไม่มีมูลค่าตามราคาประเมินให้ใช้ราคาประเมินที่ประเมินโดยบุคคล หรือหน่วยงานที่เป็นสมาชิกขององค์กรวิชาชีพเกี่ยวกับการประเมินราคาทรัพย์สินนั้น
สำหรับมูลค่าของรถยนต์หรือรถจักรยานยนต์ที่จดทะเบียนในต่างประเทศ ให้ใช้ราคาประเมินที่ประเมินโดยบุคคลหรือหน่วยงานที่เป็นสมาชิกขององค์กรวิชาชีพของประเทศนั้น ๆ เกี่ยวกับการประเมินราคาทรัพย์สินนั้น
(2) เรือ หรือเครื่องบิน ให้ใช้ราคาประเมินที่ประเมินโดยบุคคลหรือหน่วยงานที่เป็นสมาชิกขององค์กรวิชาชีพของประเทศนั้น ๆ เกี่ยวกับการประเมินราคาทรัพย์สินนั้น
(3) กรณีนอกเหนือจาก (1) และ (2) ให้ถือตามราคาตลาดในวันที่ได้รับมรดก
6. เงินฝาก หรือเงินอื่นใดที่มีลักษณะทำนองเดียวกันที่เจ้ามรดกมีสิทธิเรียกถอนคืน หรือมีสิทธิเรียกร้องจากสถาบันการเงินหรือบุคคลที่ได้รับเงินนั้นไว้ การคำนวณมูลค่าให้ถือเอามูลค่าของเงินฝากหรือเงินอื่นใดที่มีลักษณะทำนองเดียวกัน รวมทั้งดอกเบี้ย หรือผลประโยชน์อื่นใดที่จะได้รับจากเงินดังกล่าวในวันที่ได้รับมรดกนั้น
กรณีมูลค่ามรดกที่ได้รับเป็นเงินตราต่างประเทศ ต้องคำนวณเงินตราต่างประเทศเป็นเงินตราไทย โดยให้คิดตามอัตราแลกเปลี่ยนถัวเฉลี่ยที่ธนาคารพาณิชย์ใช้ซื้อขายกับลูกค้า ซึ่งเป็นอัตราซื้อถัวเฉลี่ยที่ธนาคารแห่งประเทศไทยประกาศและเผยแพร่เมื่อสิ้นวันทำการของแต่ละวัน ในเว็บไซต์ของธนาคารแห่งประเทศไทย เป็นอัตราแลกเปลี่ยนในการคำนวณเงินตราต่างประเทศเป็นเงินตราไทย เพื่อคำนวณภาษีการรับมรดกสำหรับมรดกที่มีมูลค่าเป็นเงินตราต่างประเทศ
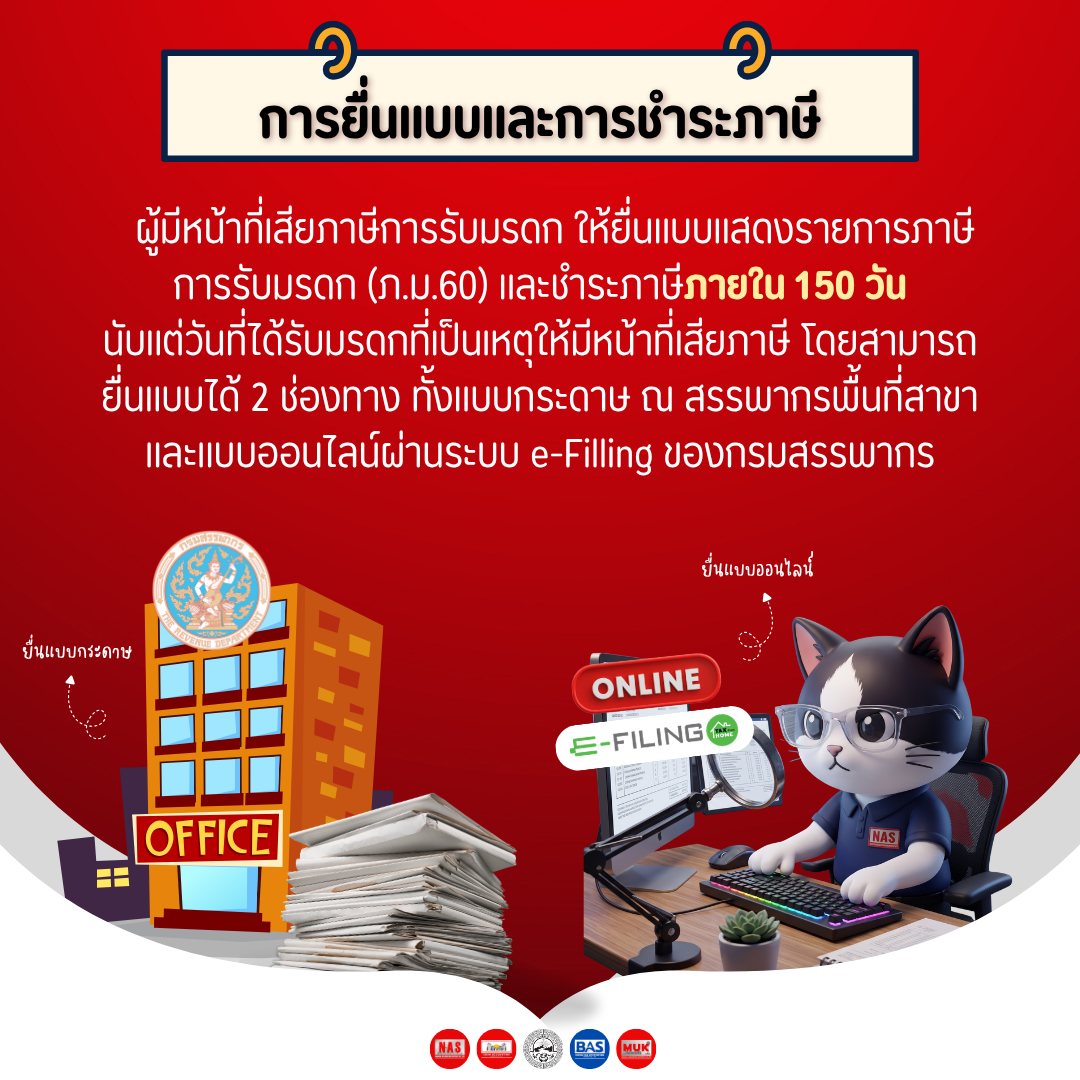
การยื่นแบบและการชำระภาษี
ผู้มีหน้าที่เสียภาษีการรับมรดก ให้ยื่นแบบแสดงรายการภาษีการรับมรดก (ภ.ม.60) และชำระภาษีภายใน 150 วันนับแต่วันที่ได้รับมรดกที่เป็นเหตุให้มีหน้าที่เสียภาษี โดยให้พิมพ์จากระบบเครือข่ายอินเทอร์เน็ตของกรมสรรพากร และสามารถยื่นแบบแสดงรายการและชำระภาษี ณ สำนักงานสรรพากรพื้นที่สาขาแห่งใดแห่งหนึ่งหรือ ณ สถานที่อื่นใดตามที่อธิบดีกำหนด
ในกรณีที่ผู้มีหน้าที่เสียภาษีตายก่อนครบกำหนดเวลายื่นแบบ โดยยังมิได้ยื่นแบบแสดงรายการภาษี ให้ผู้จัดการมรดกของผู้นั้นมีหน้าที่ยื่นแบบและชำระภาษี พร้อมทั้งเงินเพิ่มร้อยละ 1.50 ต่อเดือนหรือเศษของเดือนของเงินภาษีที่ต้องชำระ แทนผู้ตายภายใน 150 วันนับแต่วันที่ได้รับแต่งตั้งเป็นผู้จัดการมรดก โดยไม่ต้องเสียเบี้ยปรับ สำหรับเงินเพิ่มให้คำนวณตั้งแต่วันที่ครบกำหนดเวลายื่นแบบแสดงรายการจนถึงวันที่ชำระภาษีครบถ้วน
ในกรณีที่ผู้มีหน้าที่เสียภาษีตายเมื่อครบกำหนดเวลา โดยยังมิได้ยื่นแบบแสดงรายการภาษี ให้ผู้จัดการมรดกของผู้นั้นมีหน้าที่ยื่นแบบและชำระภาษี พร้อมทั้งเงินเพิ่มร้อยละ 1.50 ต่อเดือนหรือเศษของเดือนของเงินภาษีที่ต้องชำระ แทนผู้ตายภายใน 150 วันนับแต่วันที่ได้รับแต่งตั้งเป็นผู้จัดการมรดก โดยเสียเบี้ยปรับ 1 เท่า ของเงินภาษีที่ต้องชำระ สำหรับเงินเพิ่มให้คำนวณตั้งแต่วันที่ครบกำหนดเวลายื่นแบบแสดงรายการจนถึงวันที่ชำระภาษีครบถ้วน
ในกรณียื่นแบบแสดงรายการภาษีและชำระภาษีภายหลังกำหนดเวลาดังกล่าว ให้ชำระภาษี พร้อมทั้งเงินเพิ่มร้อยละ 1.50 ต่อเดือนหรือเศษของเดือนของเงินภาษีที่ต้องชำระ โดยเสียเบี้ยปรับ 2 เท่า ของเงินภาษีที่ต้องชำระ สำหรับเงินเพิ่มให้คำนวณตั้งแต่วันที่ครบกำหนดเวลายื่นแบบแสดงรายการจนถึงวันที่ชำระภาษีครบถ้วน
การแต่งตั้งผู้จัดการมรดกมาดำเนินการแทนผู้มีหน้าที่เสียภาษี ให้กระทำภายใน 180 วัน หากไม่มีการแต่งตั้งผู้จัดการมรดกมาดำเนินการแทน ให้ทายาทซึ่งมีสิทธิรับมรดกของผู้ตายมีหน้าที่ยื่นแบบและชำระภาษี ภายใน 150 วันนับแต่วันที่พ้นกำหนดเวลา 180 วัน ในกรณีที่มีทายาทหลายคน ให้ทายาทตกลงมอบให้ทายาทคนหนึ่งเป็นผู้มีหน้าที่เสียภาษี ถ้าไม่อาจตกลงกันได้ ให้ทายาทคนใดคนหนึ่งยื่นคำร้องต่อศาลเพื่อแต่งตั้งผู้จัดการมรดกต่อไป
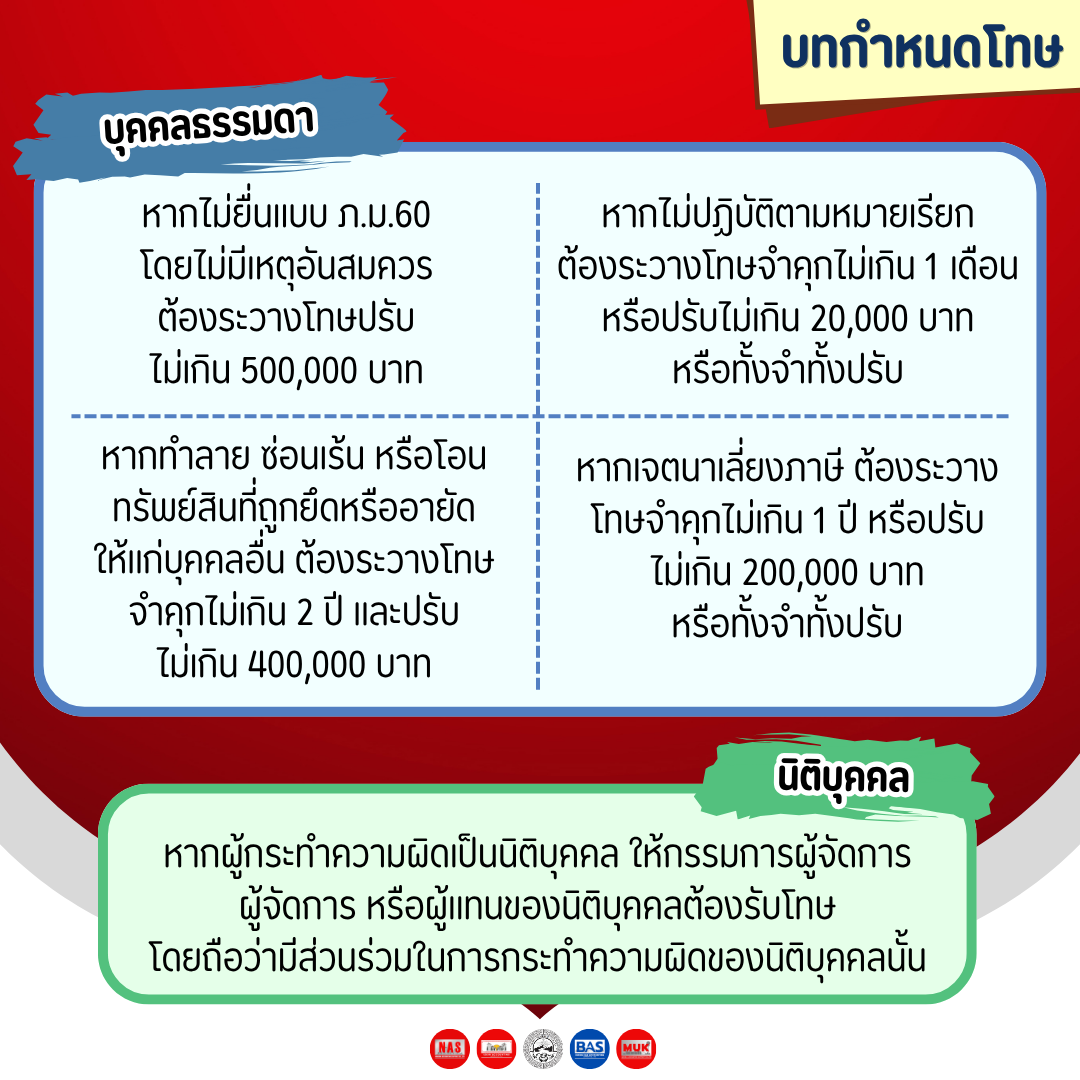
บทกำหนดโทษ
1. บุคคลธรรมดา
(1) หากไม่ยื่นแบบแสดงรายการภาษี (ภ.ม.60) โดยไม่มีเหตุอันสมควร ต้องระวางโทษปรับไม่เกิน 500,000 บาท
(2) หากไม่ปฏิบัติตามหมายเรียกหรือคำสั่งของเจ้าพนักงานประเมิน หรือไม่ยอมตอบคำถามของเจ้าพนักงานประเมิน หรือของประธานคณะกรรมการอุทธรณ์ ต้องระวางโทษจำคุกไม่เกิน 1 เดือนหรือปรับไม่เกิน 20,000 บาท หรือทั้งจำทั้งปรับ
(3) หากทำลาย ย้ายไปเสีย ซ่อนเร้น หรือโอนไปซึ่งทรัพย์สินที่ถูกยึด หรืออายัด ให้แก่บุคคลอื่น ต้องระวางโทษจำคุกไม่เกิน 2 ปี และปรับไม่เกิน 400,000 บาท
(4) หากจงใจยื่นข้อความเท็จ หรือให้ถ้อยคำเท็จ หรือตอบคำถามด้วยถ้อยคำอันเป็นเท็จ หรือนำพยานหลักฐานเท็จมาแสดงเพื่อหลีกเลี่ยงการเสียภาษี หรือให้ความเท็จ โดยเจตนาละเลย โดยฉ้อโกงหรือใช้อุบาย โดยวิธีการอย่างหนึ่งอย่างใด หลีกเลี่ยงหรือพยายามหลีกเลี่ยงการเสียภาษี หรือแนะนำหรือสนับสนุนให้บุคคลอื่นกระทำการดังกล่าว ต้องระวางโทษจำคุกไม่เกิน 1 ปี หรือปรับไม่เกิน 200,000 บาท หรือทั้งจำทั้งปรับ
2. นิติบุคคล
หากผู้กระทำความผิดเป็นนิติบุคคล ให้กรรมการผู้จัดการ ผู้จัดการ หรือผู้แทนของนิติบุคคลต้องรับโทษ โดยถือว่ามีส่วนร่วมในการกระทำความผิดของนิติบุคคลนั้น
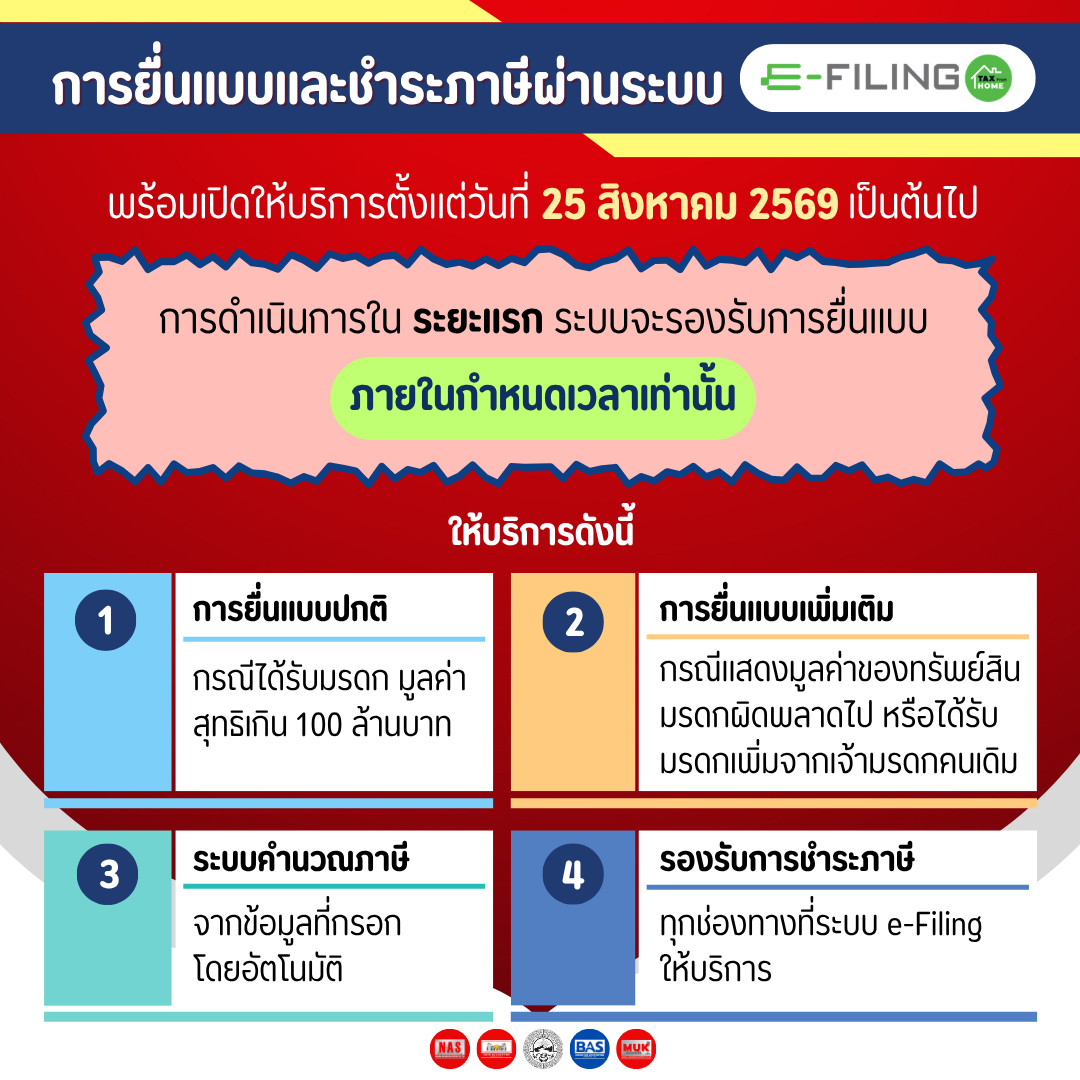
ระบบการยื่นแบบและชำระภาษีการรับมรดก (ภ.ม.60) สามารถยื่นแบบและชำระภาษีออนไลน์ ผ่านระบบ e-Filing ของกรมสรรพากรได้แล้ววันนี้ โดยเปิดให้บริการตั้งแต่วันที่ 25 สิงหาคม 2569 เป็นต้นมา ซึ่งการดำเนินการในระยะแรก ระบบจะรองรับการให้บริการยื่นแบบภายในกำหนดเวลาเท่านั้น และมีบริการที่รองรับ ดังนี้
1. การยื่นแบบปกติ
กรณีได้รับมรดกที่มีมูลค่าสุทธิเกิน 100 ล้านบาท
2. การยื่นแบบเพิ่มเติม
กรณีแสดงมูลค่าของทรัพย์สินอันเป็นมรดกผิดพลาดหรือขาดไป หรือได้รับทรัพย์สินอันเป็นมรดกเพิ่มจากเจ้ามรดกคนเดิม
3. ระบบคำนวณภาษี
จากข้อมูลที่กรอกให้อัตโนมัติ
4. รองรับการชำระภาษี
รองรับการชำระเงินทุกช่องทางที่ระบบ e-Filing ให้บริการ
และการให้บริการยื่นแบบในระยะถัดไปจะรองรับการยื่นแบบเกินกำหนดเวลา รวมถึงการอัปโหลดเอกสารประกอบการคำนวณภาษีผ่่านอินเทอร์เน็ต
ที่มา : https://www.rd.go.th/27614.html ,
https://www.rd.go.th/fileadmin/user_upload/lorkhor/newsbanner/2026/09/Finnish_BR.pdf
---------------------
ติดต่อสอบถาม:
| บริษัท นคร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด | Nakhon Accounting Support | โทร 063-9782261 |
| บริษัท อุดร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด | Udon Accounting Support | โทร 082-6962896 |
| บริษัท บึงกาฬ แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด | Bueng Kan Accounting Support | โทร 094-1067829 |


17 ก.ย. 2569

18 ส.ค. 2569

