
Last updated: 14 พ.ย. 2569 | 74 จำนวนผู้เข้าชม |

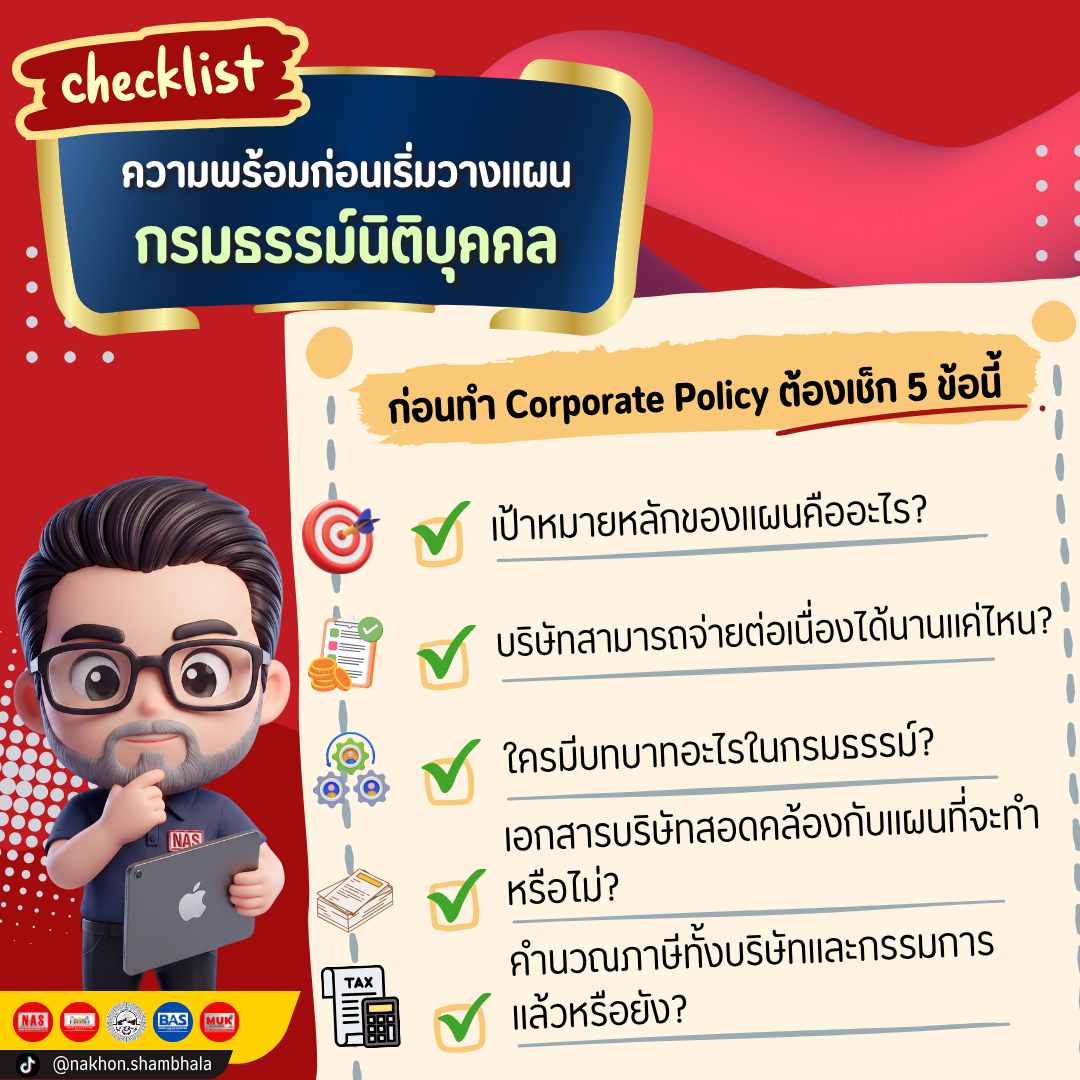
ก่อนทำ Corporate Policy ต้องเช็ก 5 ข้อนี้!!
1. เป้าหมายหลักของแผนคืออะไร?
ลองเลือกปัญหาที่อยากจัดการให้ชัดก่อน เช่น ต้องการจัดสวัสดิการให้กรรมการ ดูแลครอบครัว หรือเตรียมเงินรองรับกิจการเมื่อสูญเสียบุคคลสำคัญ เพราะแต่ละเป้าหมายอาจนำไปสู่โครงสร้างกรมธรรม์ที่ต่างกัน จึงควรระบุให้ชัดเจนว่าใครเป็นคนต้องการเงิน เมื่อเกิดเหตุการณ์ใด และจะนำเงินไปใช้ในเรื่องอะไร
2. บริษัทสามารถจ่ายต่อเนื่องได้นานแค่ไหน?
อย่าพิจารณาเฉพาะยอดเงินในบัญชีวันนี้ ควรดูเงินหมุนเวียน ภาระหนี้ ค่าใช้จ่ายประจำ และช่วงที่รายรับอาจลดลงด้วย
คำถามที่ควรตอบคือ “หากปีหน้ารายได้ต่ำกว่าคาด บริษัทยังสามารถชำระเบี้ยตามแผนได้หรือไม่?” พร้อมตรวจผลของการหยุดชำระ ลดความคุ้มครอง หรือเวนคืนกรมธรรม์ก่อนตัดสินใจ
3. ใครมีบทบาทอะไรในกรมธรรม์?
ควรแยกให้ชัดระหว่างผู้ถือกรมธรรม์ ผู้เอาประกันภัย ผู้ชำระเบี้ย และผู้รับประโยชน์ โดยตรวจว่าโครงสร้างที่ต้องการนั้นสามารถทำได้ตามข้อกำหนดของบริษัทประกันหรือไม่
การที่บริษัทชำระเบี้ย ไม่ได้เป็นคำตอบเพียงพอว่าเงินผลประโยชน์ทุกประเภทจะเป็นของใคร จึงต้องอ่านสิทธิและเงื่อนไขในกรมธรรม์ประกอบด้วย
4. เอกสารบริษัทสอดคล้องกับแผนหรือไม่?
หากวางเป็นสวัสดิการกรรมการ ควรให้ผู้ทำบัญชีและผู้เกี่ยวข้องตรวจระเบียบสวัสดิการ มติที่ประชุม และหลักฐานชำระเงินให้สอดคล้องกับข้อเท็จจริง
ข้อหารือกรมสรรพากร กค 0811/408 วางแนวทางสำหรับกรณีที่หารือว่า เบี้ยที่บริษัทจ่ายให้กรรมการทุกคนเป็นการทั่วไปตามระเบียบบริษัท สามารถหักเป็นรายจ่ายได้ตามเงื่อนไขที่ระบุ และแนะนำให้ใบเสร็จมีข้อความแสดงว่าบริษัทเป็นผู้จ่าย จึงควรตรวจสอบเอกสารก่อนดำเนินการ แทนการคาดหวังว่ามติที่ประชุมเพียงฉบับเดียวจะสามารถรองรับได้ทุกกรณี
5. คำนวณภาษีทั้งบริษัทและกรรมการแล้วหรือยัง?
ในกรณีตามข้อหารือเดียวกัน เบี้ยประกันชีวิตและภาษีที่บริษัทออกให้ถือเป็นเงินได้พึงประเมินของผู้ได้รับประโยชน์ด้วย
ก่อนตัดสินใจ จึงควรขอให้ผู้ทำบัญชีเปรียบเทียบภาระรวมตามโครงสร้างจริง ทั้งรายจ่ายบริษัท เงินได้กรรมการ และกรณีบริษัทออกภาษีแทน เพื่อให้เห็นต้นทุนที่ต้องจ่ายครบทุกด้าน
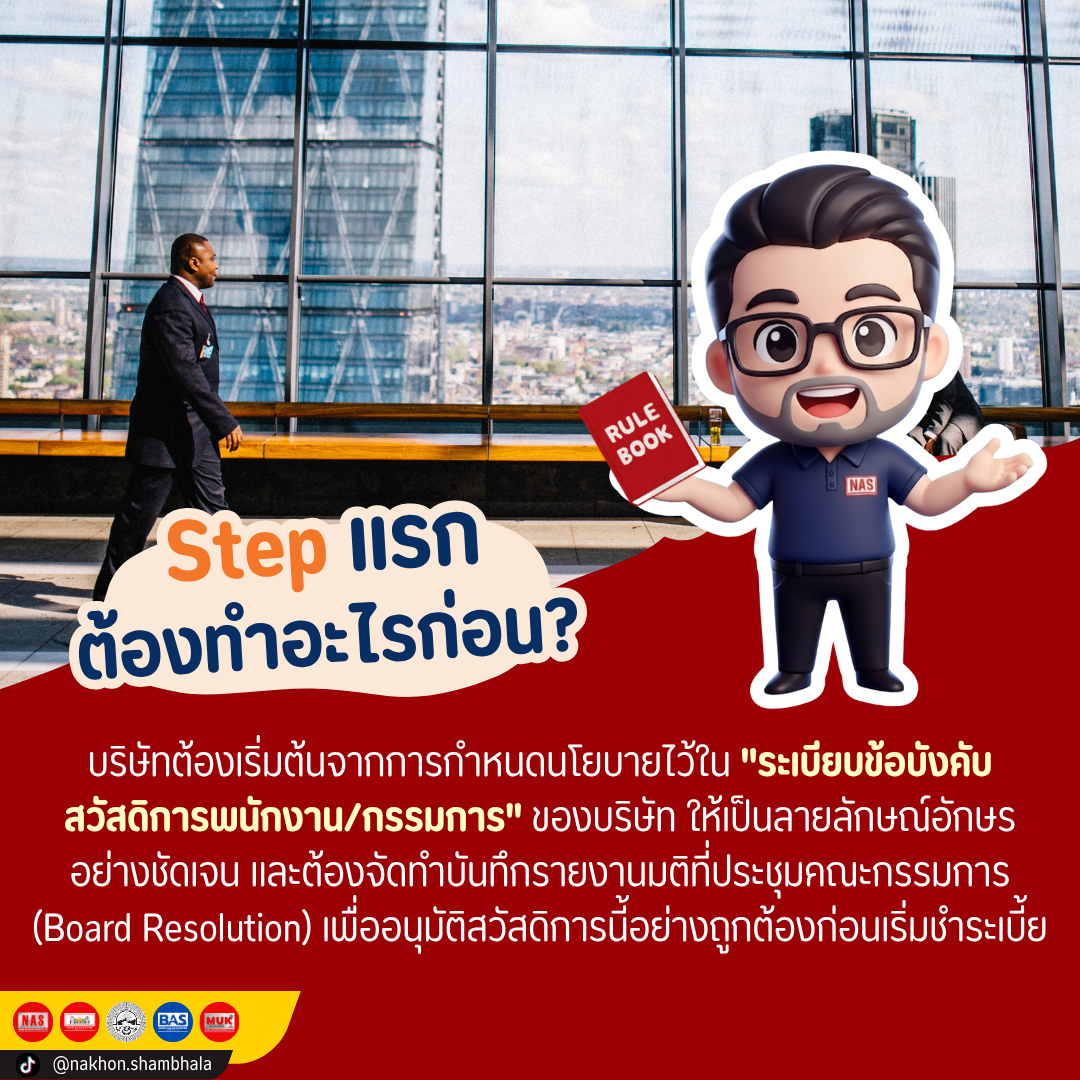
Step แรกต้องเริ่มต้นทำอะไรก่อน
บริษัทต้องเริ่มต้นจากการกำหนดนโยบายไว้ใน "ระเบียบข้อบังคับสวัสดิการพนักงาน/กรรมการ" ของบริษัท ให้เป็นลายลักษณ์อักษรอย่างชัดเจน และต้องจัดทำบันทึกรายงานมติที่ประชุมคณะกรรมการ (Board Resolution) เพื่ออนุมัติสวัสดิการนี้อย่างถูกต้องก่อนเริ่มชำระเบี้ย
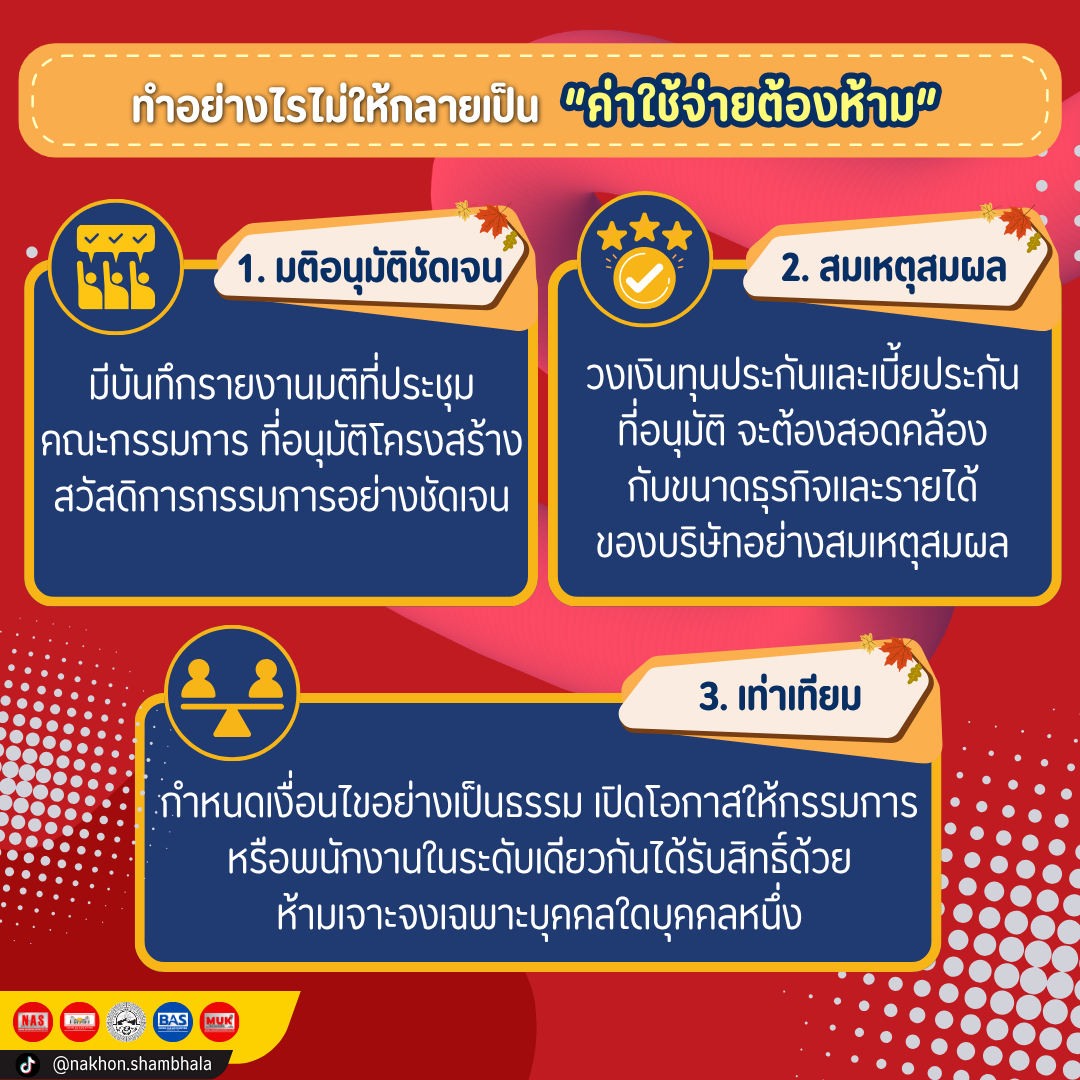
ทำอย่างไรไม่ให้กลายเป็น "ค่าใช้จ่ายต้องห้าม"
1. มีมติอนุมัติชัดเจน
มีบันทึกรายงานมติที่ประชุมคณะกรรมการ ที่อนุมัติโครงสร้างสวัสดิการกรรมการอย่างชัดเจน
2. สมเหตุสมผล
วงเงินทุนประกันและเบี้ยประกันที่อนุมัติ จะต้องสอดคล้องกับขนาดธุรกิจและรายได้ของบริษัทอย่างสมเหตุสมผล
3. เท่าเทียม
กำหนดเงื่อนไขอย่างเป็นธรรม เปิดโอกาสให้กรรมการ หรือพนักงานในระดับเดียวกันได้รับสิทธิ์ด้วย ห้ามเจาะจงเฉพาะบุคคลใดบุคคลหนึ่ง
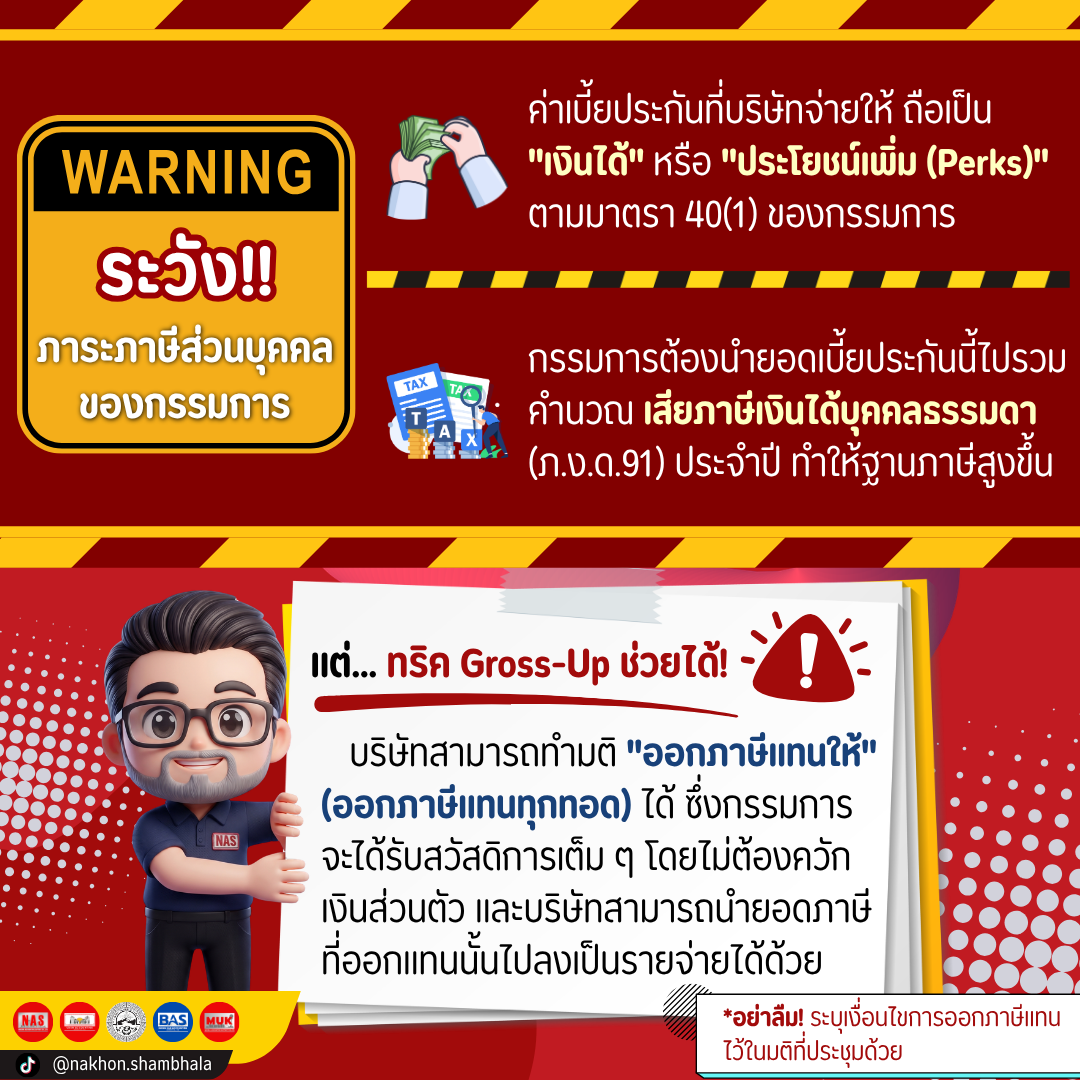
ระวัง! ภาระภาษีส่วนบุคคลของกรรมการ
1. ค่าเบี้ยประกันที่บริษัทจ่ายให้ ถือเป็น "เงินได้" หรือ "ประโยชน์เพิ่ม (Perks)" ตามมาตรา 40(1) ของกรรมการ
2. กรรมการต้องนำยอดเบี้ยประกันนี้ไปรวมคำนวณ เสียภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.91) ประจำปี ทำให้ฐานภาษีสูงขึ้น
แต่... ทริค Gross-Up ช่วยได้!
บริษัทสามารถทำมติ "ออกภาษีแทนให้" (ออกภาษีแทนทุกทอด) ได้ ซึ่งกรรมการจะได้รับสวัสดิการเต็ม ๆ โดยไม่ต้องควักเงินส่วนตัว และบริษัทสามารถนำยอดภาษีที่ออกแทนนั้นไปลงเป็นรายจ่ายได้ด้วย
**อย่าลืม! ระบุเงื่อนไขการออกภาษีแทนไว้ในมติที่ประชุมด้วย
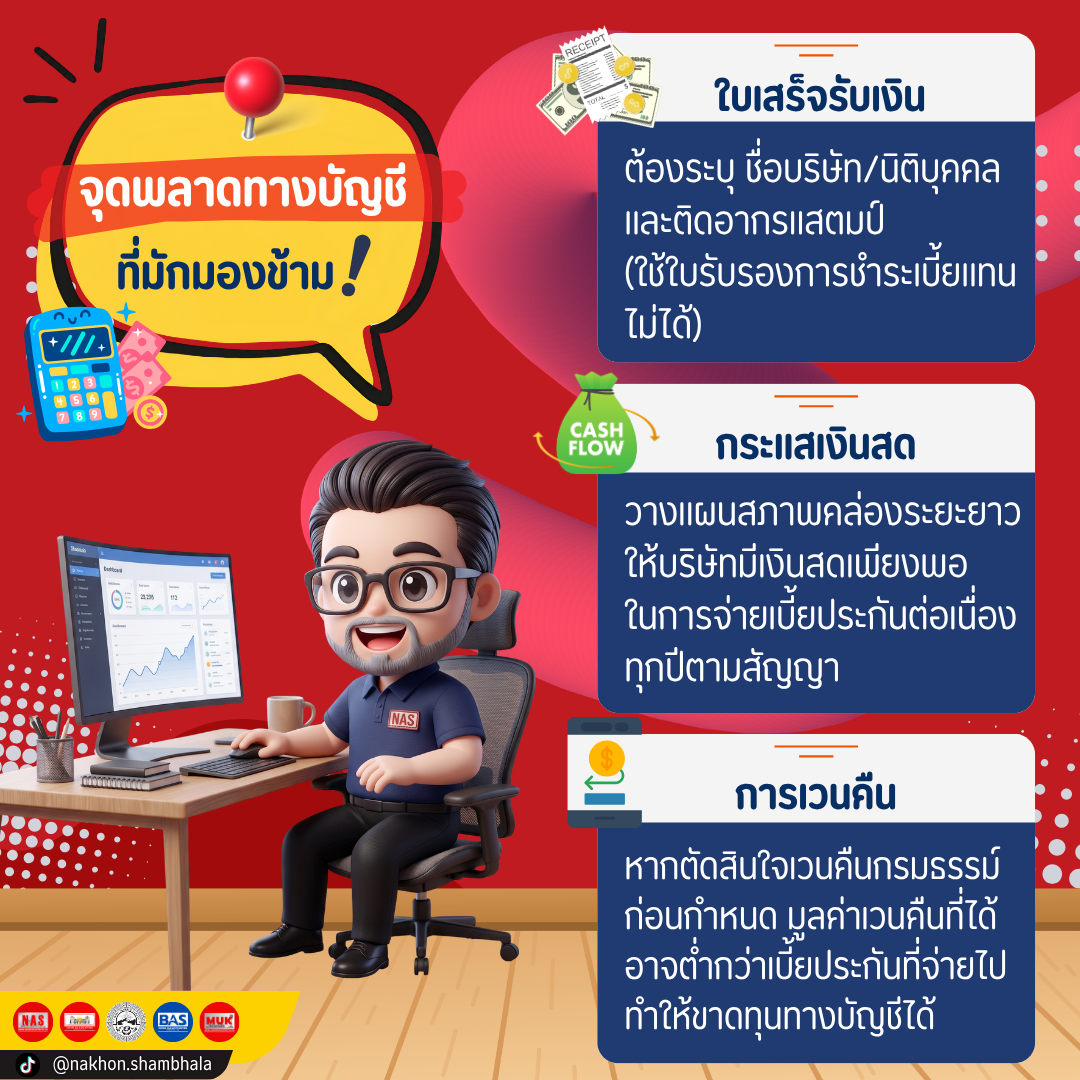
จุดพลาดทางบัญชีที่มักมองข้าม!
1. ใบเสร็จรับเงิน
ต้องระบุ ชื่อบริษัท/นิติบุคคล และติดอากรแสตมป์ (ใช้ใบรับรองการชำระเบี้ยแทนไม่ได้)
2.กระแสเงินสด
วางแผนสภาพคล่องระยะยาว ให้บริษัทมีเงินสดเพียงพอในการจ่ายเบี้ยประกันต่อเนื่องทุกปีตามสัญญา
3. การเวนคืน
หากตัดสินใจเวนคืนกรมธรรม์ก่อนกำหนด มูลค่าเวนคืนที่ได้อาจต่ำกว่าเบี้ยประกันที่จ่ายไปทำให้ขาดทุนทางบัญชีได้
เอกสารประกอบการพิจารณากรมธรรม์นิติบุคคล
ฝั่งนิติบุคคล (ผู้ถือกรมธรรม์)
ฝั่งกรรมการ/Key Man (ผู้เอาประกัน)
ที่มา: https://chayunto.com/ก่อนทำ-corporate-policy-เช็ก-5-เรื่องให้พร้อม-เพื่อวางแผนสวัสดิการกรรมการอย่างมั่นใจ/
ติดต่อสอบถาม
บริษัท นคร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
โทร 063-9782261
-------------------------------------------
บริษัท อุดร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
โทร 082-6962896
-------------------------------------------
บริษัท บึงกาฬ แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
โทร 094-1067829


2 ต.ค. 2569

24 ก.ย. 2569

