
Last updated: 15 ก.ย. 2569 | 32 จำนวนผู้เข้าชม |

จรรยาบรรณวิชาชีพที่ "นักบัญชี" ต้องรู้ มีอะไรบ้าง?
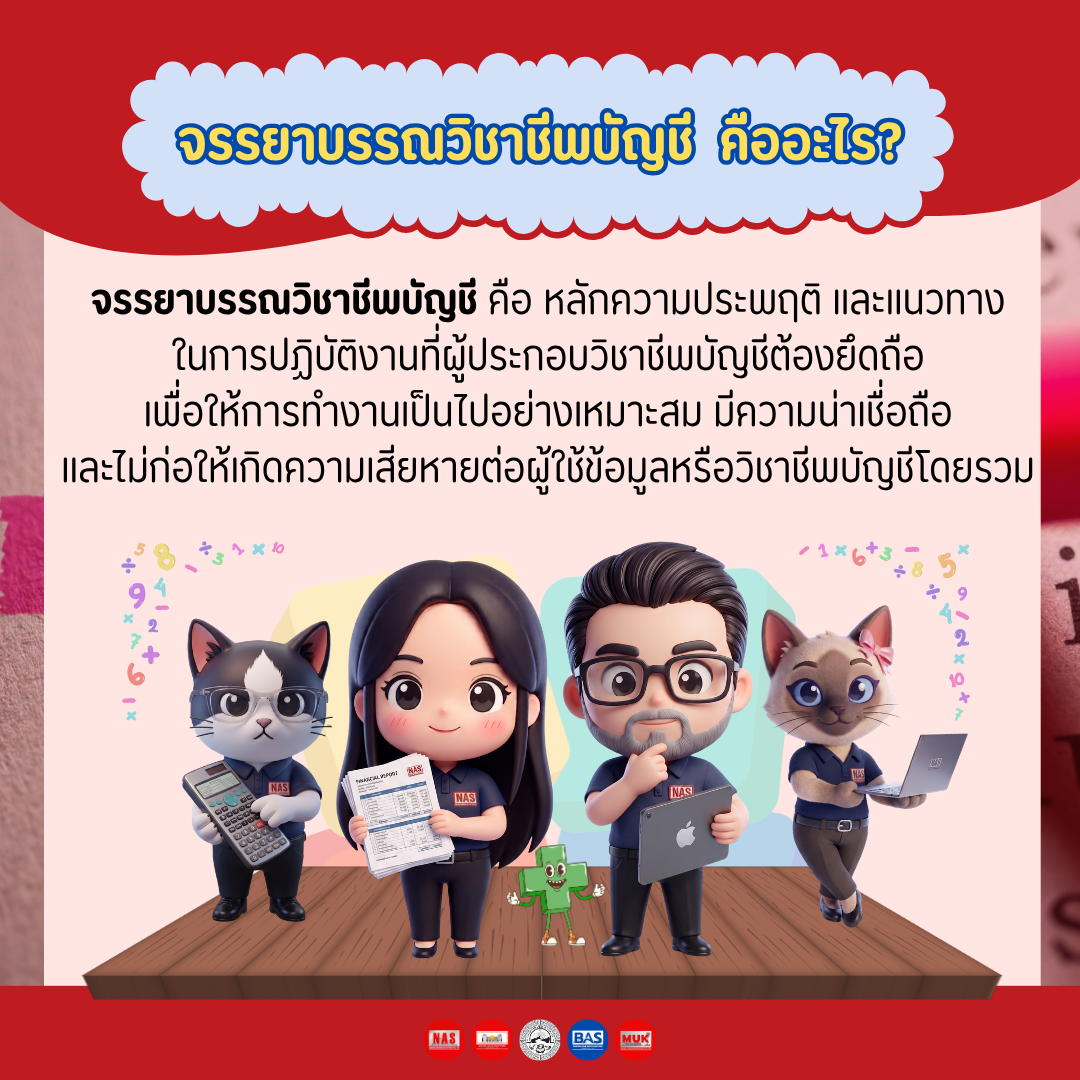
จรรยาบรรณวิชาชีพนักบัญชี คืออะไร?
จรรยาบรรณวิชาชีพบัญชี คือ หลักความประพฤติและแนวทางในการปฏิบัติงานที่ผู้ประกอบวิชาชีพบัญชีต้องยึดถือ เพื่อให้การทำงานเป็นไปอย่างเหมาะสม มีความน่าเชื่อถือ และไม่ก่อให้เกิดความเสียหายต่อผู้ใช้ข้อมูลหรือวิชาชีพบัญชีโดยรวม จรรยาบรรณจึงไม่ได้เกี่ยวข้องเฉพาะเรื่อง “ทำบัญชีถูกหรือผิด” เท่านั้น แต่ยังครอบคลุมถึงพฤติกรรมในการทำงาน เช่น การปฏิบัติงานอย่างซื่อสัตย์ การไม่บิดเบือนข้อมูล การรักษาความลับของลูกค้า การหลีกเลี่ยงความขัดแย้งทางผลประโยชน์ รวมถึงการรักษาความรู้ความสามารถของตนเองให้เหมาะสมกับงานที่รับผิดชอบด้วย
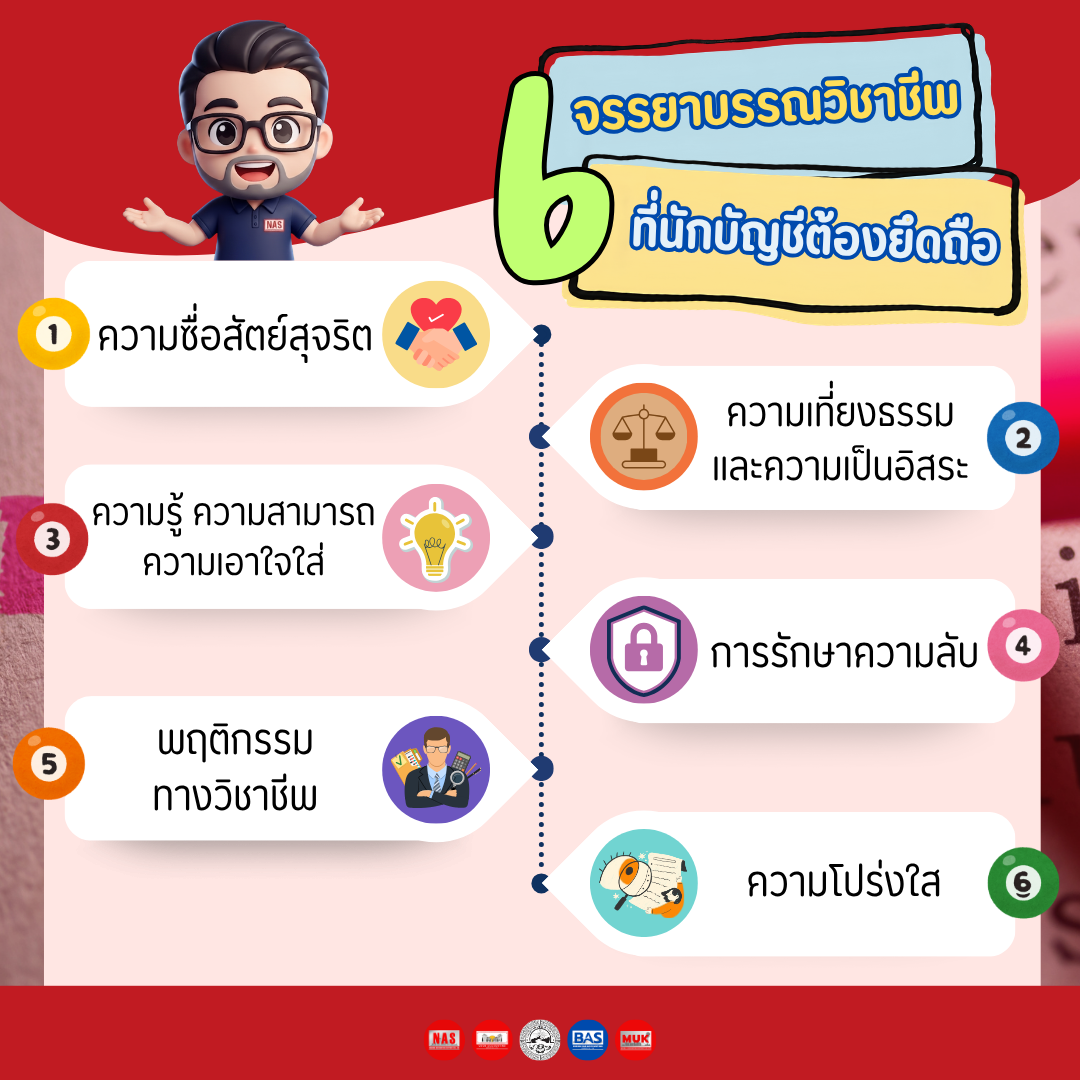
หลักจรรยาบรรณวิชาชีพที่นักบัญชีต้องยึดถือ มีอะไรบ้าง?
ตามข้อบังคับสภาวิชาชีพบัญชี ว่าด้วยจรรยาบรรณของผู้ประกอบวิชาชีพบัญชี พ.ศ. 2569 ได้กำหนดหลักการพื้นฐานของจรรยาบรรณไว้ 6 ข้อ ดังนี้
1. ความซื่อสัตย์สุจริต
นักบัญชีต้องปฏิบัติงานด้วยความซื่อสัตย์ ตรงไปตรงมา ไม่บิดเบือน ปกปิด หรือจัดทำข้อมูลที่ทำให้ผู้ใช้งบการเงินเกิดความเข้าใจผิด ตัวอย่างเช่น หากพบว่ามีรายการบัญชีที่บันทึกไม่ถูกต้อง ก็ควรแจ้งให้ผู้เกี่ยวข้องทราบและดำเนินการแก้ไขอย่างเหมาะสม ไม่ควรแก้ไขหรือบันทึกตัวเลขตามความต้องการของบุคคลใด หากรายการดังกล่าวไม่สอดคล้องกับข้อเท็จจริง
2. ความเที่ยงธรรมและความเป็นอิสระ
นักบัญชีต้องใช้ดุลยพินิจในการทำงานอย่างเป็นกลาง โดยไม่ปล่อยให้อคติ ความขัดแย้งทางผลประโยชน์ หรืออิทธิพลจากบุคคลอื่นเข้ามากระทบต่อการตัดสินใจทางวิชาชีพ โดยเฉพาะงานที่จำเป็นต้องอาศัยความเป็นอิสระ เช่น งานสอบบัญชี นักบัญชีต้องพิจารณาด้วยว่ามีความสัมพันธ์หรือผลประโยชน์ใดที่อาจกระทบต่อความเป็นอิสระในการปฏิบัติงานหรือไม่
3. ความรู้ ความสามารถ ความเอาใจใส่ และการรักษามาตรฐานในการปฏิบัติงาน
นักบัญชีต้องมีความรู้และความสามารถที่เหมาะสมกับงานที่รับผิดชอบ พร้อมปฏิบัติงานด้วยความรอบคอบและเป็นไปตามมาตรฐานที่เกี่ยวข้อง เนื่องจากมาตรฐานการบัญชี กฎหมายภาษี กฎระเบียบ รวมถึงเทคโนโลยีที่ใช้ในการทำงานมีการเปลี่ยนแปลงอยู่เสมอ นักบัญชีจึงควรพัฒนาความรู้และติดตามการเปลี่ยนแปลงที่เกี่ยวข้องอย่างต่อเนื่อง หากได้รับงานที่อยู่นอกเหนือความรู้หรือประสบการณ์ของตน ก็ควรศึกษาข้อมูลเพิ่มเติมหรือขอคำปรึกษาจากผู้ที่มีความเชี่ยวชาญ เพื่อให้สามารถปฏิบัติงานได้อย่างถูกต้องและเหมาะสม
4. การรักษาความลับ
ในการทำงาน นักบัญชีสามารถเข้าถึงข้อมูลสำคัญของกิจการได้มากมาย ไม่ว่าจะเป็นรายได้ ต้นทุน กำไร เงินเดือนพนักงาน ข้อมูลลูกค้า สัญญาทางธุรกิจ หรือแผนการดำเนินงานในอนาคต นักบัญชีจึงต้องรักษาความลับของข้อมูลที่ได้รับจากการปฏิบัติงาน ไม่เปิดเผยข้อมูลแก่บุคคลอื่นโดยไม่ได้รับอนุญาต และไม่นำข้อมูลดังกล่าวไปใช้เพื่อประโยชน์ของตนเองหรือบุคคลอื่น
5. พฤติกรรมทางวิชาชีพ
นักบัญชีต้องปฏิบัติตนให้เหมาะสมกับความรับผิดชอบของผู้ประกอบวิชาชีพ ปฏิบัติตามกฎหมายและข้อบังคับที่เกี่ยวข้อง รวมถึงหลีกเลี่ยงการกระทำที่อาจทำให้วิชาชีพบัญชีเสื่อมเสียชื่อเสีย ตัวอย่างเช่น ไม่กล่าวอ้างคุณสมบัติ ความเชี่ยวชาญ หรือประสบการณ์ที่ตนเองไม่มี ไม่ให้ข้อมูลเกี่ยวกับบริการที่อาจทำให้ลูกค้าเข้าใจผิด และไม่ให้ความร่วมมือกับการจัดทำข้อมูลหรือเอกสารที่ทราบว่าไม่ถูกต้อง
6. ความโปร่งใส
นักบัญชีต้องปฏิบัติงานด้วยความโปร่งใส สามารถอธิบายเหตุผลและที่มาของการปฏิบัติงานได้อย่างเหมาะสม รวมถึงไม่ปกปิดข้อเท็จจริงหรือข้อมูลที่สำคัญจนทำให้ผู้เกี่ยวข้องเกิดความเข้าใจผิด ในทางปฏิบัติ เช่น ตัวเลขทางบัญชีควรมีข้อมูลหรือหลักฐานประกอบที่สามารถตรวจสอบย้อนกลับได้ และหากมีรายการที่ต้องใช้การประมาณการหรือดุลยพินิจ ก็ควรมีเหตุผลและข้อมูลที่เหมาะสมรองรับ
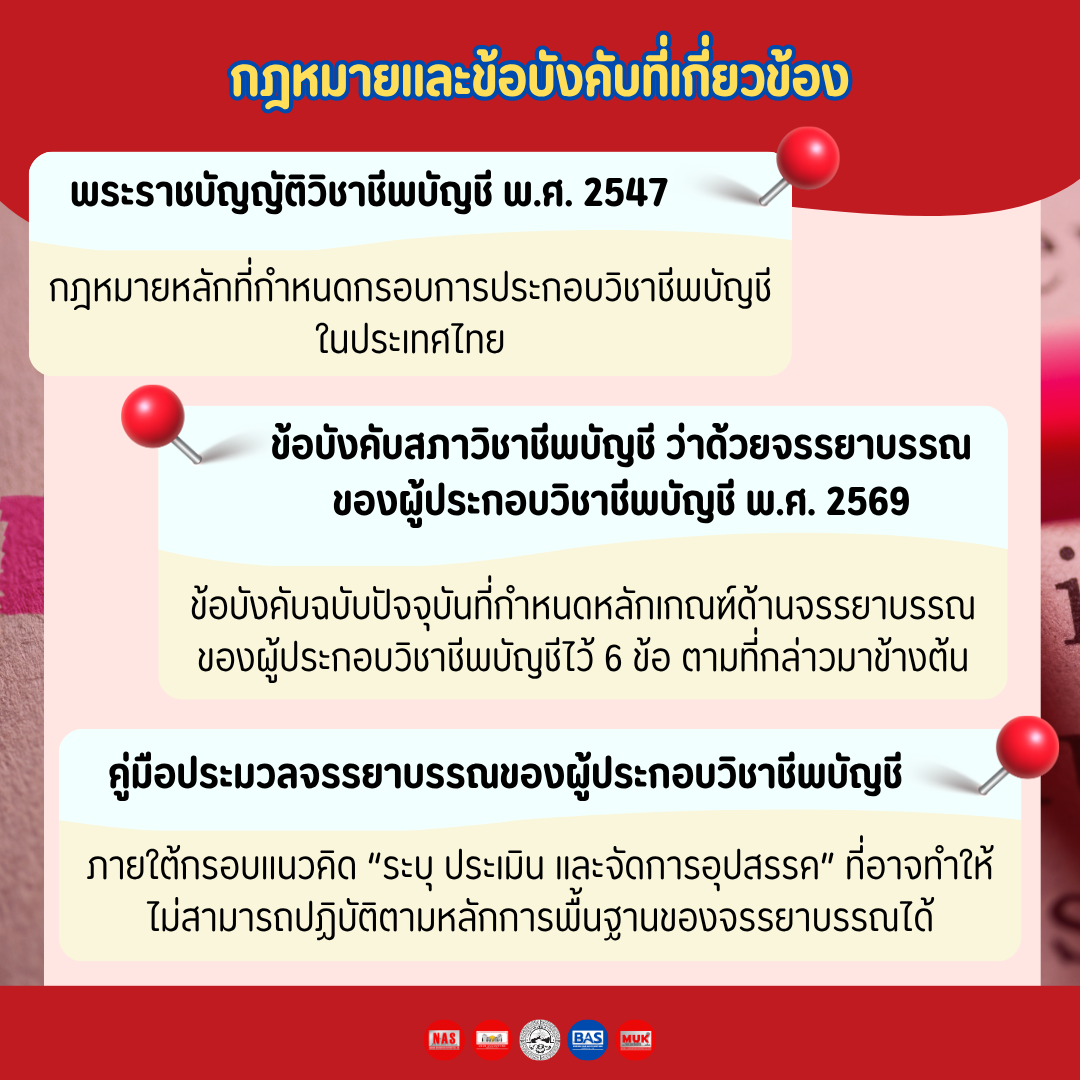
กฎหมายและข้อบังคับที่เกี่ยวข้อง
1. พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547
เป็นกฎหมายหลักที่กำหนดกรอบการประกอบวิชาชีพบัญชีในประเทศไทย รวมถึงอำนาจหน้าที่ของสภาวิชาชีพบัญชี และการกำกับดูแลด้านจรรยาบรรณของผู้ประกอบวิชาชีพบัญชี
2. ข้อบังคับสภาวิชาชีพบัญชี ว่าด้วยจรรยาบรรณของผู้ประกอบวิชาชีพบัญชี พ.ศ. 2569
เป็นข้อบังคับฉบับปัจจุบันที่กำหนดหลักเกณฑ์ด้านจรรยาบรรณของผู้ประกอบวิชาชีพบัญชี โดยกำหนดหลักการพื้นฐานของจรรยาบรรณไว้ 6 ข้อ ตามที่กล่าวมาข้างต้น
3. คู่มือประมวลจรรยาบรรณของผู้ประกอบวิชาชีพบัญชี
นอกจากข้อบังคับแล้ว ยังมีคู่มือประมวลจรรยาบรรณที่ช่วยให้ผู้ประกอบวิชาชีพบัญชีนำหลักจรรยาบรรณไปใช้กับสถานการณ์จริง โดยใช้กรอบแนวคิดในการ "ระบุ ประเมิน และจัดการอุปสรรค" ที่อาจทำให้ไม่สามารถปฏิบัติตามหลักการพื้นฐานของจรรยาบรรณได้
ตัวอย่างการละเมิดจรรยาบรรณวิชาชีพนักบัญชี
เรื่องจรรยาบรรณอาจดูเป็นหลักการกว้าง ๆ แต่ในความเป็นจริงสามารถเกิดขึ้นได้จากสถานการณ์ใกล้ตัวในการทำงาน ตัวอย่างเช่น
อย่างไรก็ตาม การพิจารณาว่าการกระทำใดถือเป็นการประพฤติผิดจรรยาบรรณหรือไม่นั้น จะต้องพิจารณาจากข้อเท็จจริงและสถานการณ์แวดล้อมของแต่ละกรณีประกอบด้วย
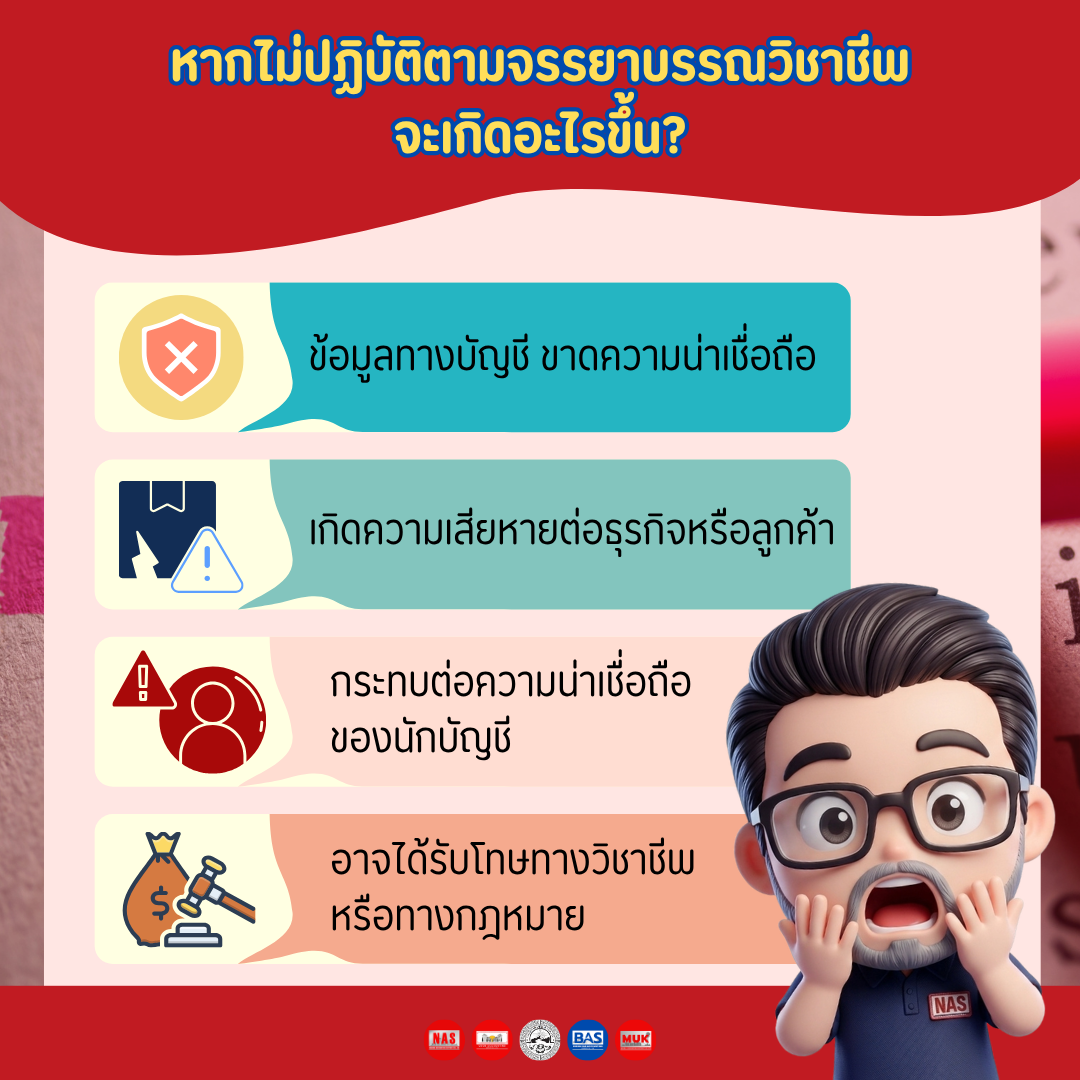
ผลกระทบเมื่อไม่ปฏิบัติตามจรรยาบรรณวิชาชีพ
การไม่ปฏิบัติตามจรรยาบรรณไม่ได้กระทบเพียงตัวนักบัญชีเท่านั้น แต่อาจส่งผลต่อกิจการ ลูกค้า ผู้ใช้งบการเงิน และความน่าเชื่อถือของวิชาชีพบัญชีโดยรวมด้วย ตัวอย่างผลกระทบที่อาจเกิดขึ้น เช่น
1. ข้อมูลทางบัญชีขาดความน่าเชื่อถือ
หากมีการบิดเบือนหรือปกปิดข้อมูล งบการเงินและรายงานต่าง ๆ อาจไม่สะท้อนฐานะทางการเงินและผลการดำเนินงานของกิจการอย่างเหมาะสม ทำให้ผู้บริหาร นักลงทุน เจ้าหนี้ หรือผู้ที่เกี่ยวข้องนำข้อมูลที่ไม่ถูกต้องไปใช้ในการตัดสินใจ
2. เกิดความเสียหายต่อธุรกิจหรือลูกค้า
การเปิดเผยข้อมูลที่เป็นความลับ หรือการปฏิบัติงานโดยขาดความรู้ ความสามารถ หรือความระมัดระวังที่เหมาะสม อาจสร้างความเสียหายทั้งด้านการเงินและชื่อเสียงให้แก่ลูกค้าหรือองค์กร
3. กระทบต่อความน่าเชื่อถือของนักบัญชี
วิชาชีพบัญชีเป็นอาชีพที่ต้องอาศัยความไว้วางใจ หากนักบัญชีขาดความซื่อสัตย์หรือไม่ปฏิบัติตามมาตรฐานที่เกี่ยวข้อง ย่อมส่งผลต่อความเชื่อมั่นจากลูกค้า นายจ้าง และผู้ที่เกี่ยวข้อง
4. อาจได้รับโทษทางวิชาชีพหรือทางกฎหมาย
หากการกระทำเข้าข่ายฝ่าฝืนข้อบังคับจรรยาบรรณหรือกฎหมายที่เกี่ยวข้อง ผู้ประกอบวิชาชีพบัญชีอาจเข้าสู่กระบวนการพิจารณาทางจรรยาบรรณ และหากการกระทำนั้นเข้าข่ายฝ่าฝืนกฎหมายอื่นด้วย ก็อาจมีความรับผิดตามกฎหมายนั้นเพิ่มเติม ทั้งนี้ขึ้นอยู่กับลักษณะและข้อเท็จจริงของแต่ละกรณี
นักบัญชีไม่ได้มีหน้าที่เพียงบันทึกตัวเลขหรือจัดทำงบการเงินเท่านั้น แต่ยังเป็นผู้ที่ต้องดูแลข้อมูลสำคัญของกิจการ ไม่ว่าจะเป็นรายได้ ค่าใช้จ่าย ภาษี เงินเดือน หรือข้อมูลทางการเงินอื่น ๆ ซึ่งข้อมูลเหล่านี้อาจส่งผลต่อการตัดสินใจของทั้งเจ้าของธุรกิจ นักลงทุน เจ้าหนี้ รวมถึงหน่วยงานภาครัฐต่าง ๆ
ด้วยเหตุนี้ ผู้ประกอบวิชาชีพบัญชีจึงต้องปฏิบัติงานภายใต้จรรยาบรรณวิชาชีพ เพื่อให้ข้อมูลทางบัญชีมีความน่าเชื่อถือ และสร้างความมั่นใจให้กับผู้ที่นำข้อมูลเหล่านั้นไปใช้งานได้
ที่มา: https://shorturl.asia/osss9u ,
https://flowaccount.com/blog/accounting-professional-ethics/
---------------------------
ติดต่อสอบถาม:
| บริษัท นคร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด | Nakhon Accounting Support | โทร 063-9782261 |
| บริษัท อุดร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด | Udon Accounting Support | โทร 082-6962896 |
| บริษัท บึงกาฬ แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด | Bueng Kan Accounting Support | โทร 094-1067829 |


24 ส.ค. 2569

21 ส.ค. 2569

18 ส.ค. 2569
