
Last updated: 14 ต.ค. 2569 | 10 จำนวนผู้เข้าชม |

เอกสารบัญชีโดน "น้ำท่วม" ต้องดำเนินการยังไงบ้าง?
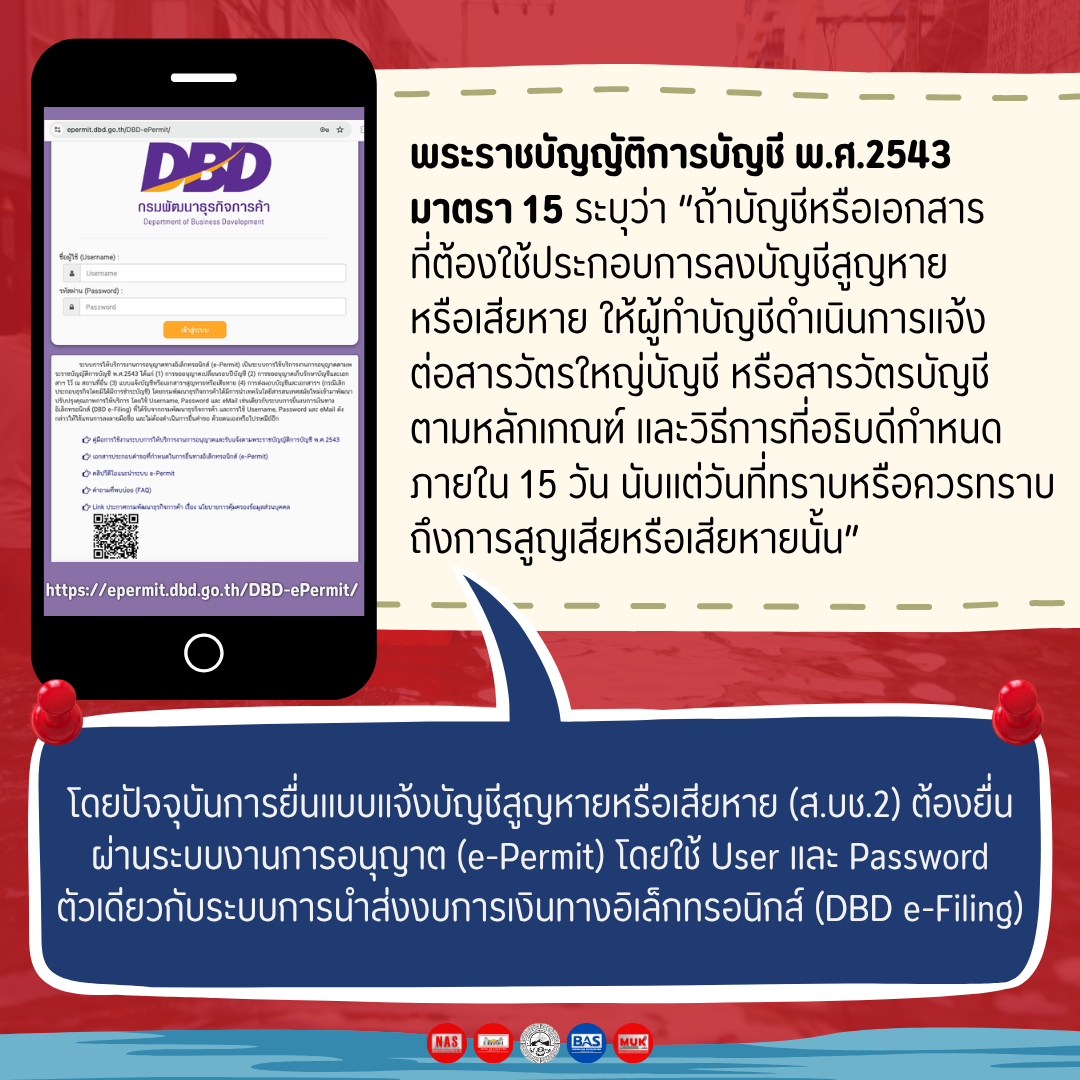
หากพบว่าเอกสารทางบัญชีของกิจการมีความเสียหาย หรือสูญหายจากเหตุภัยพิบัติ ตามพระราชบัญญัติการบัญชี พ.ศ. 2543 มาตรา 15 ระบุไว้ว่า ‘ถ้าบัญชีหรือเอกสารที่ต้องใช้ประกอบการลงบัญชีสูญหายหรือเสียหาย ให้ผู้มีหน้าที่จัดทำบัญชีแจ้งต่อสารวัตรใหญ่บัญชีหรือสารวัตรบัญชี ตามหลักเกณฑ์และวิธีการที่อธิบดีกำหนด ภายใน 15 วัน นับแต่วันที่ทราบหรือควรทราบถึงการสูญหายหรือเสียหายนั้น’ โดยปัจจุบันการยื่นแบบแจ้งบัญชีสูญหายหรือเสียหาย (ส.บช.2) ต้องยื่นผ่านระบบงานการอนุญาต (e-Permit) โดยใช้ User และ Password ตัวเดียวกับระบบการนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)
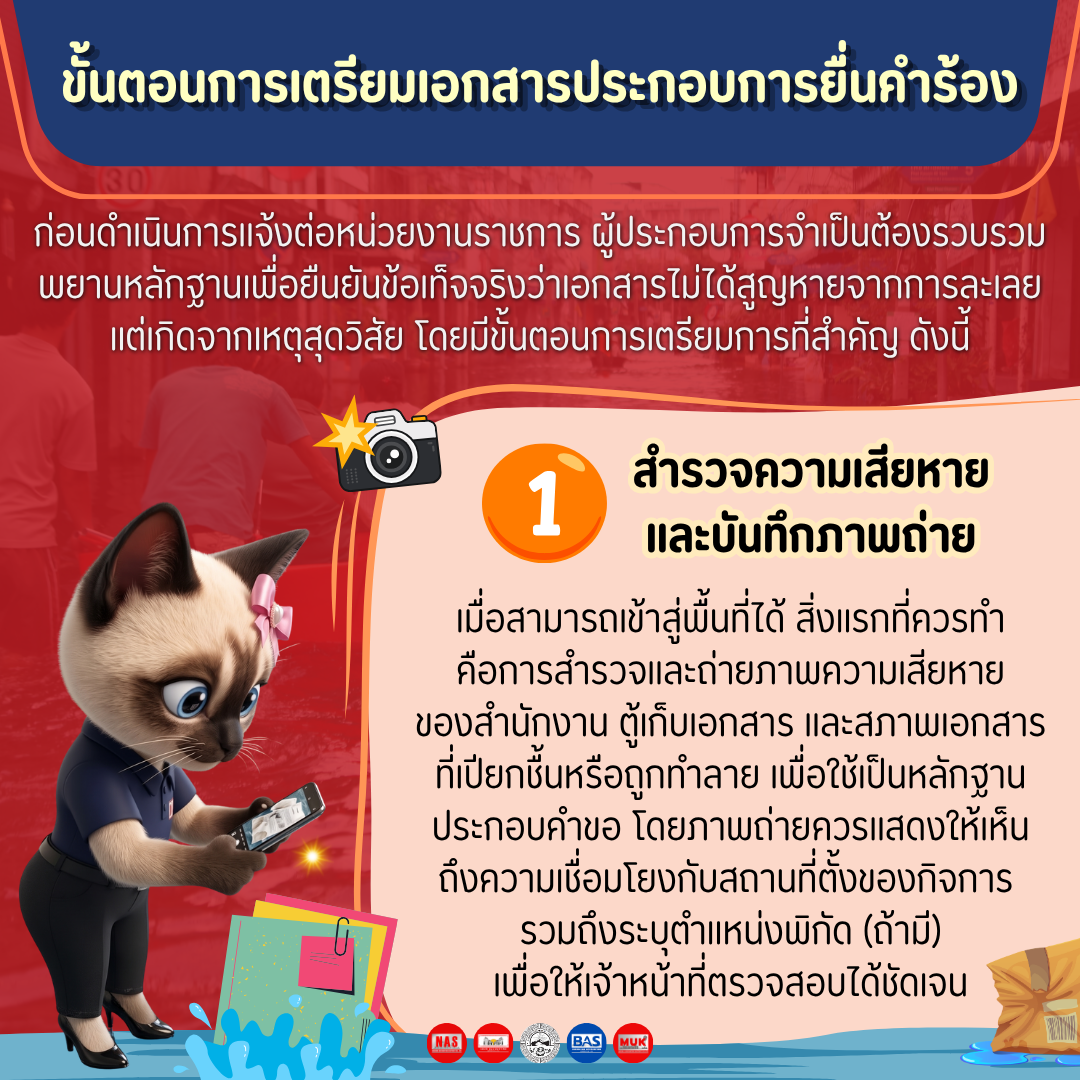
ขั้นตอนการเตรียมเอกสารประกอบการยื่นคำร้อง กรณีเอกสารทางบัญชีสูญหายและเสียหาย
ก่อนดำเนินการแจ้งต่อหน่วยงานราชการ ผู้ประกอบการจำเป็นต้องรวบรวมพยานหลักฐานเพื่อยืนยันข้อเท็จจริงว่าเอกสารไม่ได้สูญหายจากการละเลย แต่เกิดจากเหตุสุดวิสัย โดยมีขั้นตอนการเตรียมการที่สำคัญ ดังนี้
ขั้นตอนที่ 1 : สำรวจความเสียหายและบันทึกภาพถ่าย
เมื่อสามารถเข้าสู่พื้นที่ได้ สิ่งแรกที่ควรดำเนินการคือการสำรวจและถ่ายภาพสภาพความเสียหายของสำนักงาน ตู้เก็บเอกสาร และสภาพของเอกสารที่เปียกชื้นหรือถูกทำลาย เพื่อใช้เป็นหลักฐานประกอบคำขอ โดยภาพถ่ายควรแสดงให้เห็นถึงความเชื่อมโยงกับสถานที่ตั้งของกิจการ รวมถึงระบุตำแหน่งพิกัด (ถ้ามี) เพื่อให้เจ้าหน้าที่ตรวจสอบได้ชัดเจน
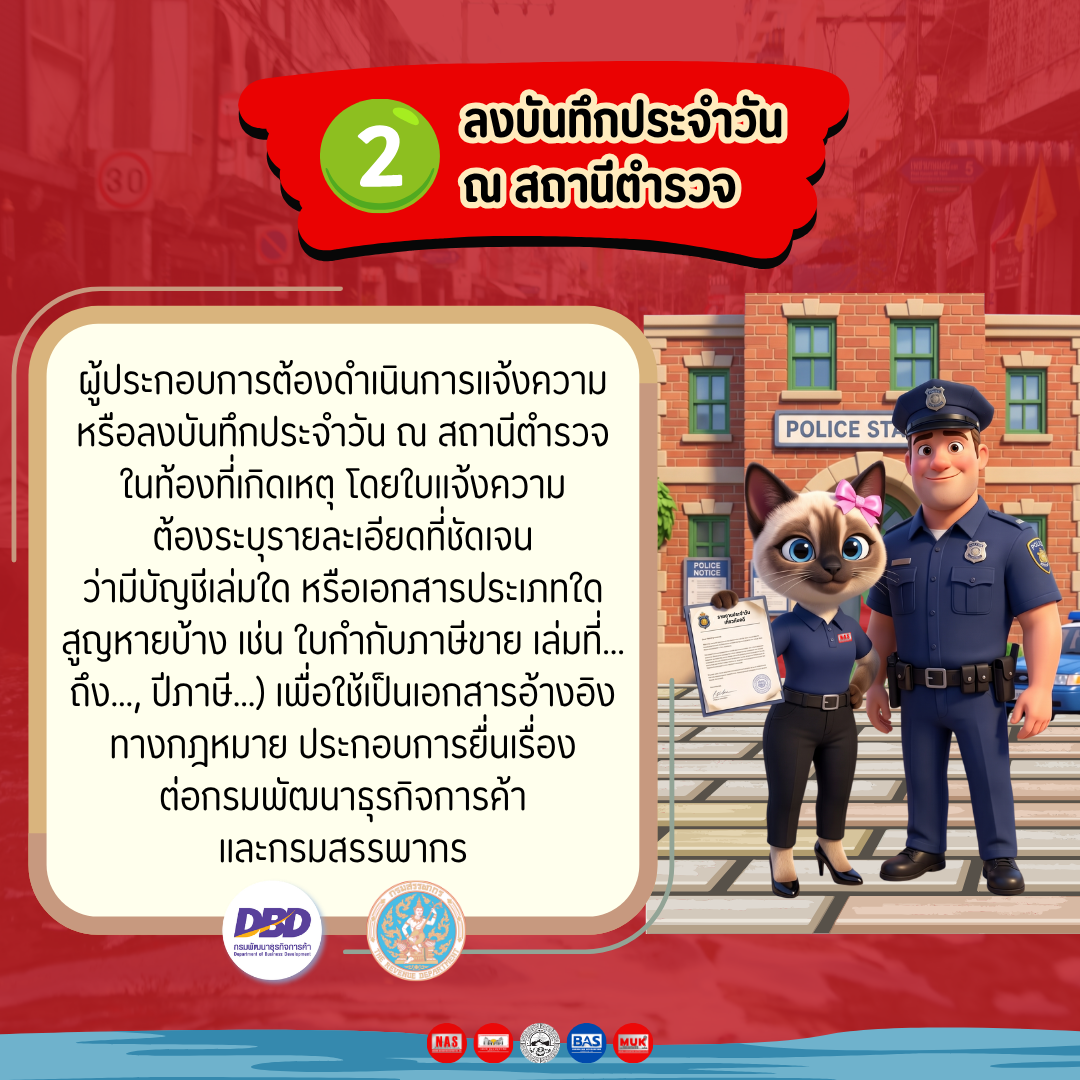
ขั้นตอนที่ 2 : การลงบันทึกประจำวัน ณ สถานีตำรวจ
ผู้ประกอบการต้องดำเนินการแจ้งความหรือลงบันทึกประจำวัน ณ สถานีตำรวจในท้องที่เกิดเหตุ โดยในใบแจ้งความต้องระบุรายละเอียดที่ชัดเจนว่ามีบัญชีเล่มใด หรือเอกสารประเภทใดสูญหายบ้าง (อาทิ ใบกำกับภาษีขาย เล่มที่... ถึง..., ปีภาษี...) เพื่อใช้เป็นเอกสารอ้างอิงทางกฎหมายประกอบการยื่นเรื่องต่อกรมพัฒนาธุรกิจการค้าและกรมสรรพากร
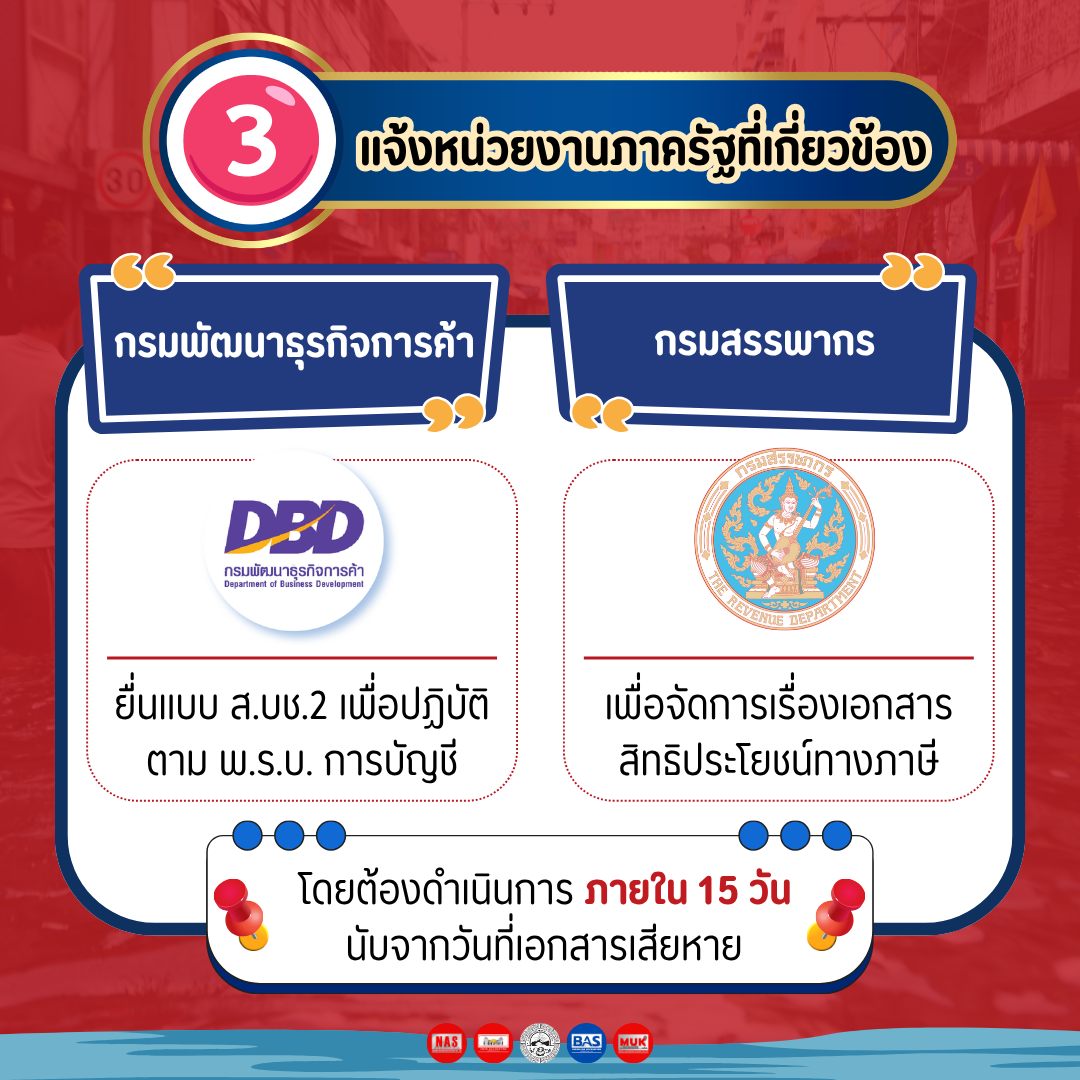
ขั้นตอนที่ 3 : แจ้งหน่วยงานภาครัฐที่เกี่ยวข้อง
ภายหลังจากรวบรวมหลักฐานครบถ้วนแล้ว ผู้ประกอบการต้องดำเนินการแจ้งต่อ 2 หน่วยงานหลัก ได้แก่ กรมพัฒนาธุรกิจการค้า (DBD) เพื่อปฏิบัติตาม พ.ร.บ. การบัญชี และ กรมสรรพากร เพื่อจัดการเรื่องเอกสารสิทธิประโยชน์ทางภาษี โดยมีรายละเอียดดังนี้
การแจ้งหน่วยงานทั้งสองจะต้องดำเนินการ ภายใน 15 วัน นับจากวันที่เอกสารเสียหาย โดยให้นำเอกสารที่เราเตรียมไว้ทั้งหมด (ทั้งใบแจ้งความที่ลงบันทึกประจำวันแล้ว และเอกสารประกอบต่าง ๆ) ไปแจ้งต่อกรมพัฒนาธุรกิจการค้าและกรมสรรพากร โดยทางหน่วยงานจะมีแบบฟอร์มให้กรอกเกี่ยวกับรายละเอียดเอกสารที่สูญหายหรือเสียหาย
ตัวอย่าง
บริษัท บัญชี ABC จำกัด ตั้งอยู่ที่จังหวัดสงขลา อำเภอหาดใหญ่
ดังนั้น วันที่ทราบว่าบัญชีหรือเอกสารที่ต้องใช้ประกอบการลงบัญชีเสียหายก็คือ วันที่ 30 กันยายน 2567
ขั้นตอนที่ 4 : ดำเนินการจัดหาเอกสารทดแทน
หลังจากดำเนินการตามขั้นตอนทางกฎหมายแล้ว ขั้นตอนสุดท้ายคือการจัดการกับเอกสารที่เสียหายเพื่อให้มีเอกสารครบถ้วน ให้ลองตรวจสอบว่ามีเอกสารอะไรบ้างที่สามารถกู้คืนได้ หากไม่สามารถกู้คืนได้ หรือเอกสารถูกทำลายไปแล้ว ให้ดำเนินการขอคัดสำเนาเอกสาร เพื่อนำมาทดแทนเอกสารที่ได้รับความเสียหาย
กรณีสำเนาใบกำกับภาษีขายสูญหาย : หากใช้ระบบคอมพิวเตอร์ในการออกเอกสาร สามารถสั่งพิมพ์สำเนาชุดใหม่จากระบบได้ทันที แต่หากไม่สามารถดำเนินการได้ ให้ประสานงานไปยังลูกค้าผู้รับเอกสาร เพื่อขอคัดสำเนาใบกำกับภาษีฉบับนั้นมาเก็บเป็นหลักฐาน
กรณีใบกำกับภาษีซื้อสูญหาย : ให้ตรวจสอบรายชื่อผู้จำหน่ายสินค้าจากรายงานภาษีซื้อเดิม เพื่อติดต่อขอออกใบแทนใบกำกับภาษี สำหรับกรณีที่เป็นสินค้านำเข้าจากต่างประเทศ ให้ท่านนำใบขนสินค้าไปติดต่อที่กรมศุลกากร เพื่อยื่นคำร้องขอคัดสำเนาใบเสร็จรับเงินค่าภาษีอากรแทนการติดต่อผู้ขาย
การทำตามแนวทางปฏิบัติทั้ง 4 ขั้นตอนนี้จะช่วยให้คุณสามารถจัดการกับปัญหาเอกสารทางบัญชีที่ถูกน้ำท่วมเสียหายได้อย่างถูกต้องตามระเบียบ
ที่มา
ติดต่อสอบถาม :
--------------------------------------
บริษัท นคร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
โทร 063-9782261
--------------------------------------
บริษัท อุดร แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
โทร 082-6962896
--------------------------------------
บริษัท บึงกาฬ แอคเค้าน์ติ้ง ซัพพอร์ท จำกัด
โทร 094-1067829


21 ส.ค. 2569

24 ส.ค. 2569

6 ต.ค. 2569

14 ก.ย. 2569